Vagyonszerzési illeték lakásvásárláskor: mikor és mennyit fizetsz?
Mikor kell befizetni a vagyonszerzési illetéket lakásvásárláskor? Két példa 30 és 50 millió forintos lakásra, kedvezmények és a NAV határozat menete.
- Szerző
- Okosan-Élek szerkesztőség
- Megjelent
- Olvasási idő
- 5 perc
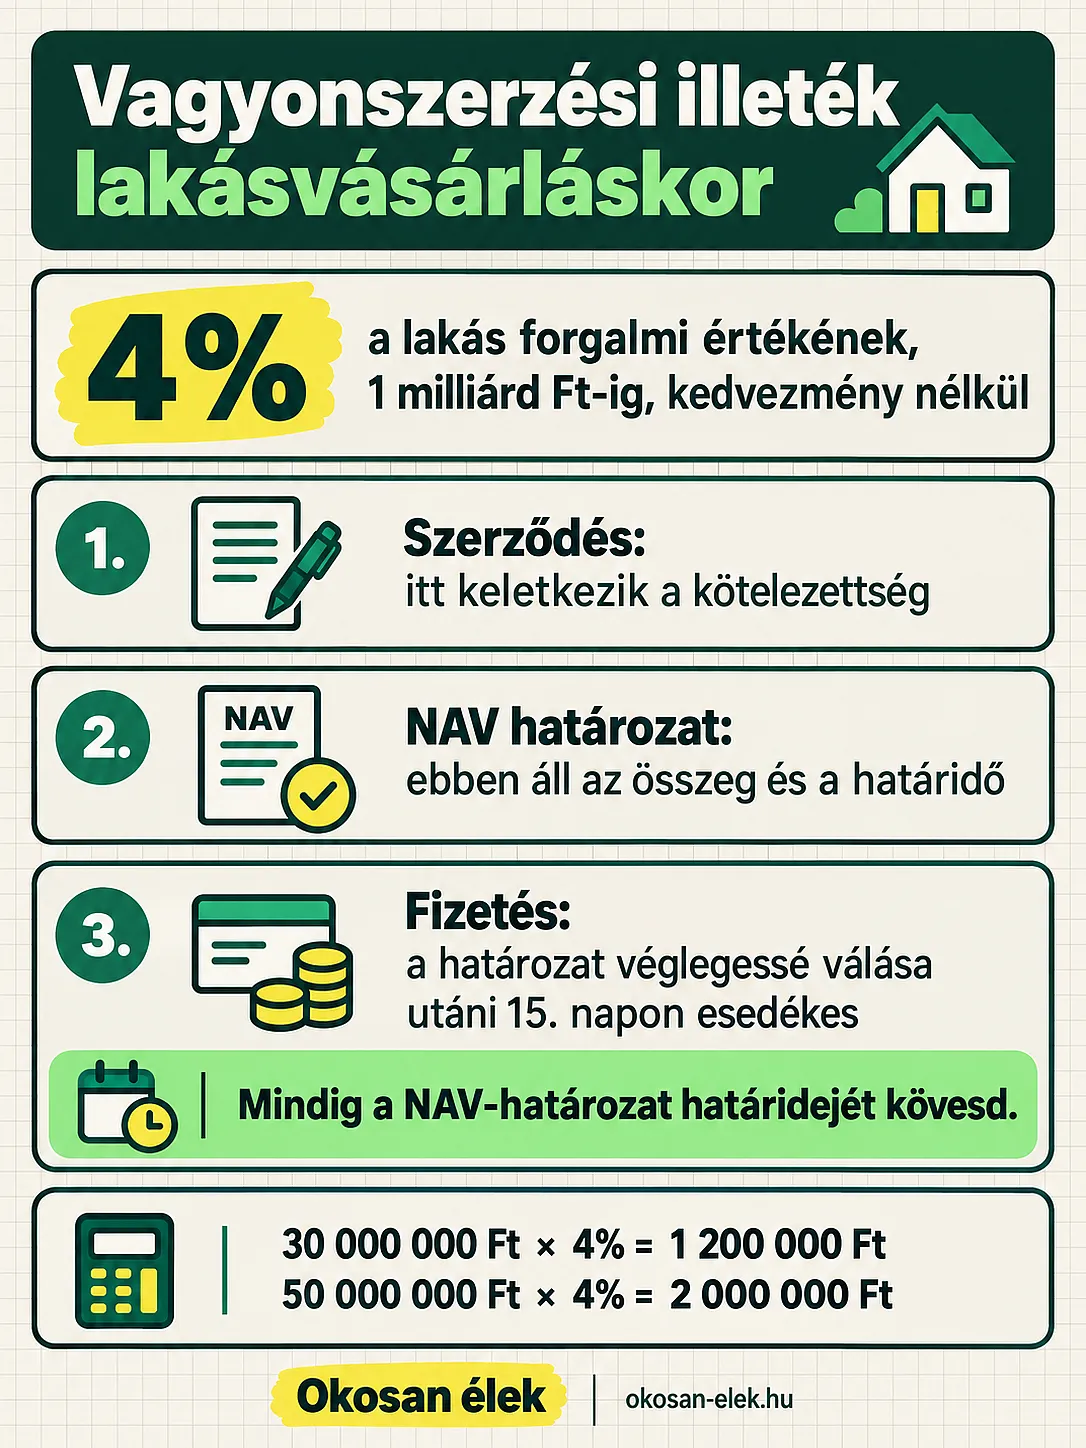
Ha lakást veszel, főszabály szerint a vételáron felül vagyonszerzési illetékkel is számolnod kell: ezt a vevő fizeti. A vagyonszerzési illeték lakásvásárlásnál alapesetben a lakás értékének 4 százaléka, de nem a szerződés aláírásakor kell átutalnod, hanem akkor, amikor a NAV kiszámolta, és határozatban közölte.
Végigmegyünk azon, mi után számolják az illetéket, mikor kell befizetni, és mely kedvezményeket érdemes megnézni. Két feltételezett vételárral számolunk: 30 és 50 millió forinttal.
Az illeték alapja és az alaphelyzet
Az illetéket a lakás forgalmi értéke után számolják. A forgalmi érték az az ár, amelyen a lakást általában el lehet adni. Ezt a NAV állapítja meg, többek között hasonló lakások korábbi adatai alapján, ezért eltérhet a szerződésben szereplő vételártól. A példákban azt feltételezzük, hogy a kettő megegyezik.
Az illetéket a vevő fizeti, nem az eladó. Kedvezmény nélkül a forgalmi érték 4 százaléka az illeték. Nagyon drága ingatlannál más a mérték: egymilliárd forint fölötti rész után 2 százalék, ingatlanonként legfeljebb 200 millió forint. Egy átlagos lakásnál ez nem számít. A saját lakásodra az Ingatlan vagyonszerzési illeték kalkulátor kiszámolja az összeget, a kedvezmények beállításával együtt.
A két példában nincs kedvezmény, a forgalmi érték megegyezik a vételárral. A számolás: vételár × 0,04.
| Vételár | Illeték (4 százalék) | Vételár és illeték együtt |
|---|---|---|
| 30 000 000 Ft | 1 200 000 Ft | 31 200 000 Ft |
| 50 000 000 Ft | 2 000 000 Ft | 52 000 000 Ft |
Mindkét eredmény kerek forintösszeg, kerekíteni nem kellett. A szabály forrása az illetékekről szóló törvény és a NAV tájékoztatója, mindkettő a Források között szerepel.
Milyen eseményhez kötődik a fizetés?
Két dolgot érdemes szétválasztani: mikor keletkezik a fizetési kötelezettség, és mikor kell ténylegesen fizetni. A kötelezettség az adásvételi szerződés megkötésének napján keletkezik. Ebből viszont nem következik, hogy ettől a naptól számított automatikus határidőn belül kell átutalnod. A fizetés a NAV eljárásához kötődik:
Bejelentés. Az ügyvéded (vagy te magad) a szerződést a tulajdonjog bejegyzési kérelmével együtt jelenti be a földhivatalnál illetékkiszabásra. Az illeték kiszámításához szükséges nyilatkozatokat a szerződés megkötését követő 30 napon belül kell megtenni.
Határozat. A NAV kiszámolja az illetéket, és fizetési meghagyást (határozatot) küld. Ebben szerepel az összeg és a befizetés határideje. A határozat érkezésének ideje változó.
Fizetés. Ha nem fellebbezel, a határozat véglegessé válik, az illeték pedig a véglegessé válás utáni 15. napon esedékes. A szokásos, fellebbezés nélküli eljárásban ez rendszerint a közléstől számított 30 nap. Mindig a határozatban szereplő esedékességet kövesd; a jogorvoslat, a véglegesség időpontja és a határidő-számítás eltérést okozhat.
Ha elmulasztod a határidőt, késedelmi pótlékot kell fizetned, a bejelentés késése miatt pedig mulasztási bírság is járhat.
Kedvezmények és mentességek ellenőrzése
A 4 százalék az alaphelyzet. Kedvezmény csak akkor jár, ha teljesülnek a feltételek, és általában nyilatkoznod is kell róla, legkésőbb addig, amíg a NAV határozata véglegessé nem válik. Ezeket érdemes végignézni:
Új lakás vállalkozótól. Ha az eladó vállalkozó, aki a lakást eladásra építette, és a lakás értéke legfeljebb 15 millió forint, nem kell illetéket fizetned. 15 és 30 millió forint között annyit nem kell megfizetned, amennyi egy 15 millió forintos lakás után járna, feltéve, hogy másik lakásod eladását nem igazolod. Egy 25 millió forintos új lakásnál az illeték 1 000 000 forint helyett 400 000 forint.
35 év alattiak első lakása. Aki a szerződés napján még nem töltötte be a 35. évét, és az első lakását veszi, az illeték legfeljebb felét elengedik, de csak 15 millió forint értékű vagy annál olcsóbb lakásnál. A 15 millió forintos értékhatár az egész lakásra vonatkozik, nem a megvett tulajdoni hányad árára. Az első lakásszerző minősítést az Itv. külön meghatározása szerint kell vizsgálni: a korábbi lakástulajdon, az 50 százalékot elérő tulajdoni hányad, a bejegyzett vagyoni értékű jog és a törvényi kivételek is számítanak. Nem pusztán az dönti el, hogy először írsz alá adásvételi szerződést. Egy 14 millió forintos lakásnál az alap 560 000 forint, a teljes kedvezménnyel 280 000 forintra csökken.
Állami otthonteremtési támogatás. A törvény a családi otthonteremtési kedvezmény és a CSOK Plusz kölcsön felhasználásával vásárolt lakást említi mentesként. Az Otthon Start hitel neve a törvényben nem szerepel, ezért ilyen finanszírozásnál kérdezd meg a bankot vagy a NAV-ot.
Másik lakás eladása. Ha a vásárlás előtt vagy után eladsz egy lakást, az illeték alapja kisebb lehet. Ez külön szabály, itt nem számolunk vele.
Az első lakás tehát nem automatikusan illetékmentes. Az első lakásvásárlóknak viszont kérelemre jár a pótlékmentes részletfizetés, legfeljebb 12 hónapig, havonta egyenlő részletekben.
A teljes vásárlási keretbe illesztés
Az illeték főszabály szerint a vételáron felül fizetendő összeg, ezért a keretedet ne csak a vételárból számold. A példáknál a 30 millió forintos lakáshoz 31,2 millió, az 50 millió forintoshoz 52 millió forintnyi keret kell, és ebben még nincs benne az ügyvédi munkadíj, a földhivatali díj és a költözés.
A határozat a vásárlás után érkezik, ezért az illetékre szánt pénzt tedd külön félre, hogy akkor is meglegyen, amikor már beköltöztél. A megadott feltételezések mellett az albérlet vagy lakásvásárlás kalkulátor becslést ad a két lehetőség pénzügyi különbségére, az illetéket is beszámítja. Az eredmény önmagában nem dönti el a lakásvásárlási döntést. A döntés szempontjait az albérlet vagy lakásvásárlás útmutató foglalja össze.
Röviden: a kötelezettség a szerződés napján keletkezik, a befizetés határidejét viszont a NAV határozata mondja meg. Alapesetben a forgalmi érték 4 százalékát kell fizetned, kedvezmény pedig csak feltételekkel és nyilatkozattal jár. Számold újra a saját adataiddal: Ingatlan vagyonszerzési illeték kalkulátor.
Források
A cikk adatai a 2026. október 21-i állapotot tükrözik.
NAV információs füzet: A visszterhes vagyonátruházási illeték (közzétéve 2026. január 30.)
Ingatlan vagyonszerzési illeték kalkulátor (okosan-elek.hu): a részletes forráslista az oldalán található
A cikk és a kalkulátor tájékoztató jellegű, nem minősül adó-, jogi vagy pénzügyi tanácsadásnak. Egyedi esetben a hivatalos számítást a NAV végzi, a kedvezmények feltételeit pedig érdemes az ügyvéddel vagy a NAV-val egyeztetni.
Gyakori kérdések
A szerződés aláírásakor kell befizetni az illetéket?
Nem. A fizetési kötelezettség a szerződés napján keletkezik, de a befizetésre nincs a szerződés napjától számított automatikus határidő. Az ügyvéd bejelenti a vásárlást, a NAV pedig határozatot küld az összeggel és a határidővel. Az illeték a határozat véglegessé válása utáni 15. napon esedékes; a szokásos, fellebbezés nélküli eljárásban ez rendszerint a közléstől számított 30 nap. Mindig a határozatban szereplő esedékességet kövesd, mert a jogorvoslat, a véglegesség időpontja és a határidő-számítás eltérést okozhat.
Minden első lakás automatikusan illetékmentes?
Nem. Az első lakás vásárlása után is alapesetben 4 százalék az illeték. A 35 év alattiak legfeljebb 50 százalék kedvezményt kaphatnak, de csak 15 millió forint értékű vagy annál olcsóbb lakásnál, és erről nyilatkozniuk kell. A 15 millió forintos értékhatár az egész lakásra vonatkozik, nem a megvett tulajdoni hányad árára.
Az első lakásszerző minősítést az Itv. külön meghatározása szerint kell vizsgálni; a korábbi lakástulajdon, az 50 százalékot elérő tulajdoni hányad, a bejegyzett vagyoni értékű jog és a törvényi kivételek is számítanak. Nem pusztán az dönti el, hogy először írsz alá adásvételi szerződést.
Ki fizeti az illetéket, az eladó vagy a vevő?
A vevő, vagyis az, aki a tulajdont megszerzi. Az eladó ezt az illetéket nem fizeti, az ő esetleges adója külön ügy.
Mi történik, ha a NAV magasabb értéket állapít meg, mint a vételár?
Az illetéket a forgalmi érték után számolják, nem a vételár után. Ha a NAV a 30 millió forintos vételár helyett 33 millió forintos értéket állapít meg, az illeték 1 200 000 forint helyett 1 320 000 forint. A határozatból látod, milyen értékkel számoltak. A lakás értékéről te is nyilatkozhatsz a NAV-nak.
Fizethetem részletekben az illetéket?
Ha ez az első lakásod, kérheted a NAV-tól a pótlékmentes részletfizetést. Legfeljebb 12 hónapra, havonta egyenlő részletekben engedélyezik, de ha egy részletet nem fizetsz be, a fennmaradó tartozás egy összegben esedékessé válik, és a NAV az eredeti esedékességtől késedelmi pótlékot is felszámít.
Hasznos volt ez a cikk?
Légy te az első, aki értékeli.