Albérlet vagy lakásvásárlás: három élethelyzet példaszámítása
Albérlet vagy lakásvásárlás példaszámítás három háztartásra, 5 és 15 éves távon: a lakásár, a kamat, az önerő és a lakbér hatása, a feltételekkel együtt.
- Szerző
- Okosan-Élek szerkesztőség
- Megjelent
- Olvasási idő
- 5 perc
Az albérlet vagy lakásvásárlás példaszámítás akkor ér valamit, ha a két lehetőséget ugyanazzal a mércével méri. Három háztartást számolunk végig 5 és 15 éves távon: egy egyedül élőt, egy párt és egy családot. Mindhárom esetben megnézzük, mennyi vagyonod lenne a végén, ha hitelből lakást vennél, és mennyi, ha bérelnél, a megspórolt pénzt pedig befektetnéd.
Az elvi kérdéseket az albérlet vagy lakásvásárlás útmutató tárgyalja, itt konkrét összegeket kapsz. Ezek nem előrejelzések: azt mutatják, mi történik, ha a lakásárra, a kamatra és a hozamra tett feltételezések beválnak.
Az összehasonlítás közös feltételezései
Mindhárom háztartás ugyanazokkal a feltételezésekkel számol, amelyeket az albérlet vagy lakásvásárlás kalkulátor alapértékeiből vettünk át:
- A vásárló hitelből veszi a lakást, 7 százalékos kamattal, 20 évre. Az önerő a lakás árának 20 százaléka.
- A vásárlás induló kiadása az önerő, a 4 százalékos vagyonszerzési illeték és 300 000 forint egyéb költség (ügyvéd, földhivatali díj, költözés).
- A lakás ára, a bérleti díj és a fenntartás (közös költség, javítás, biztosítás) is évi 5 százalékkal nő.
- A bérlő által fizetendő közös költséget a megadott lakbér már tartalmazza; ha nálad külön fizetendő, azt a bérlés oldalán is add hozzá.
- A bérlő az induló összeget és a havi különbözetet is befekteti, évi 6 százalékos, adózás utáni hozammal.
| Háztartás | Lakás ára | Önerő | Havi törlesztőrészlet | Havi fenntartás | Havi bérleti díj |
|---|---|---|---|---|---|
| Egyedül élő | 28 millió Ft | 5,6 millió Ft | 173 667 Ft | 25 000 Ft | 140 000 Ft |
| Pár | 40 millió Ft | 8 millió Ft | 248 096 Ft | 30 000 Ft | 180 000 Ft |
| Család | 55 millió Ft | 11 millió Ft | 341 132 Ft | 40 000 Ft | 240 000 Ft |
A vásárlás mindhárom háztartásnál drágább havonta, mint a bérlés: az első évben 58 667, 98 096, illetve 141 132 forinttal. Ezt a különbözetet fekteti be a bérlő. A végén a vagyont hasonlítjuk össze. A vásárló vagyona a lakás értéke mínusz a fennmaradó hitel, plusz az időközben külön befektetett havi megtakarítása; a bérlőé a befektetése. Mindig az az oldal fekteti be a különbözetet, amelynek éppen kisebb a havi kiadása. Nincs benne az eladás költsége, az ingatlanadó, az állami támogatás és a kaució, a rezsit pedig mindkét oldalon egyformának vesszük. A fiatalok első lakásának illetékkedvezménye csak 15 millió forintos lakásig jár, ezért itt nem számolunk vele.
Rövid távú költözés és hosszú ottlakás
A táblázat a vagyont mutatja millió forintban, 5 és 15 év után.
| Háztartás | 5 év: vásárlás | 5 év: bérlés | 15 év: vásárlás | 15 év: bérlés |
|---|---|---|---|---|
| Egyedül élő | 16,4 | 12,7 | 51,8 | 23,9 |
| Pár | 23,4 | 19,0 | 72,1 | 37,7 |
| Család | 32,2 | 26,5 | 98,5 | 53,3 |
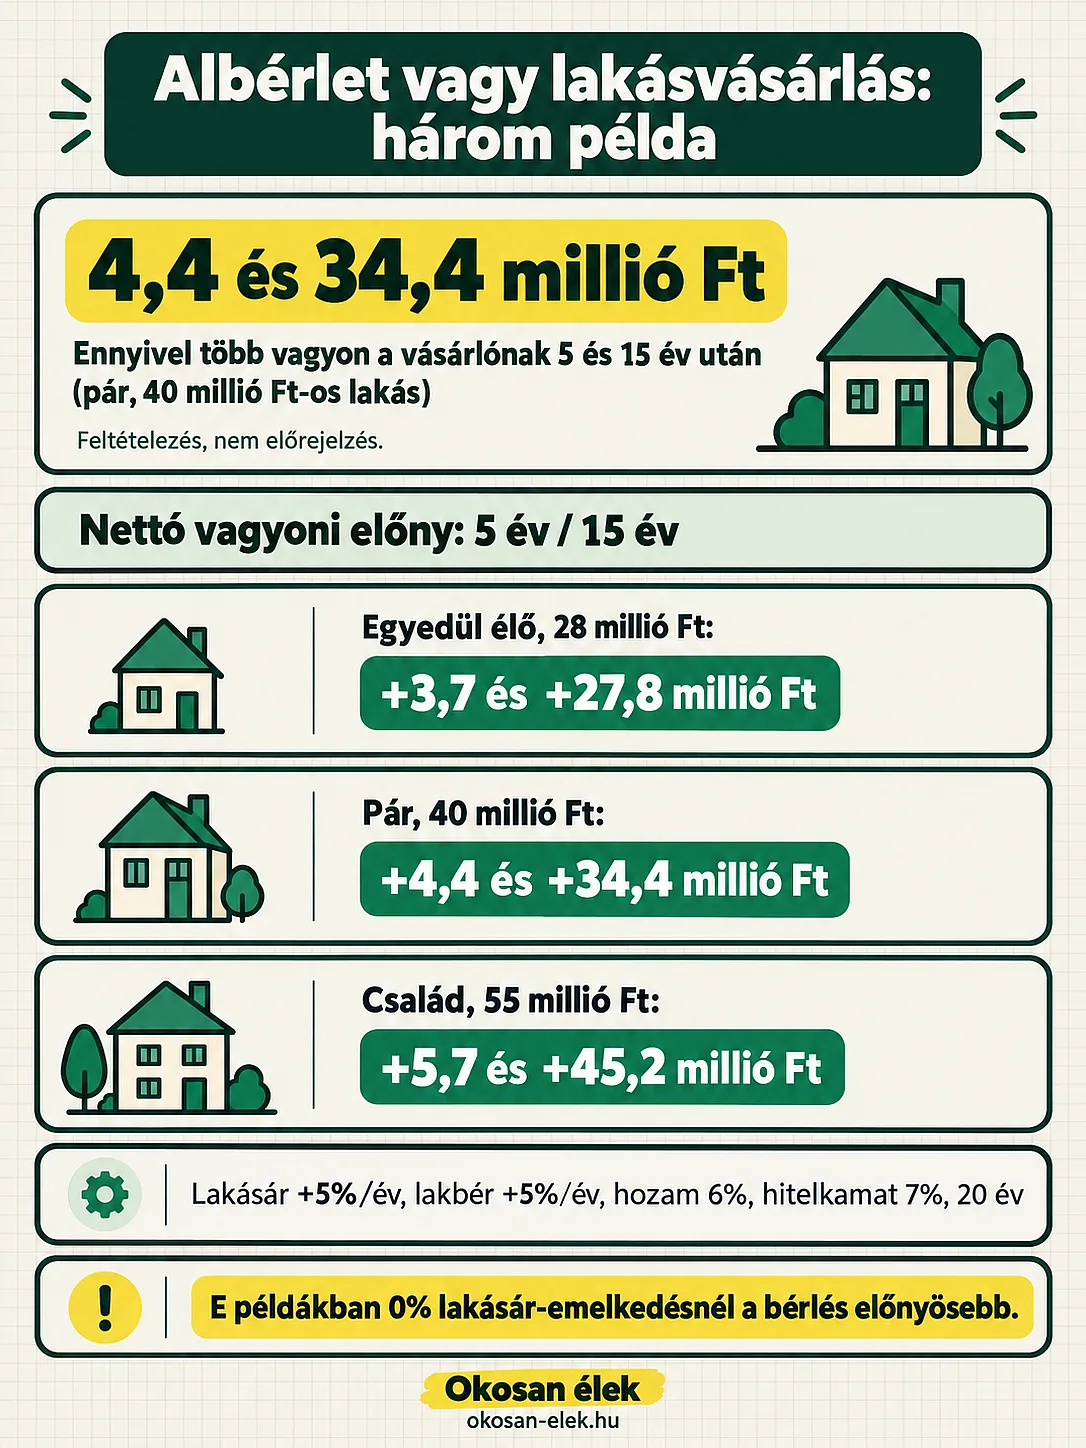
Öt év után a vásárló mindhárom háztartásnál előrébb jár, de nem sokkal: a különbség 3,7 és 5,7 millió forint között van. Ennyi idő alatt a törlesztőrészlet nagy része kamat, az illeték és az egyéb induló költség pedig még erősen nyomja az eredményt. Az eladás költségét sem számoltuk, ezért ha 5 éven belül költöznél, a valódi előny kisebb lehet.
Tizenöt év után a különbség 27,8 és 45,2 millió forint között van. A hitel több mint felét addigra visszafizetted, a lakás értéke pedig a feltételezés szerint megnőtt. A vagyon itt főleg az áremelkedésből jön.
Mi történik, ha a lakás ára nem emelkedik, a bérleti díj viszont igen? A párnál a bérlő 5 év után 6,6 millió, 15 év után 8,7 millió forinttal jár jobban. Ez a másik két háztartásra is igaz.
Mi változik magasabb önerővel?
Vegyük a párt, de 16 millió forint önerővel, vagyis a lakás árának 40 százalékával. A hitel 24 millió forint, a havi törlesztőrészlet 186 072 forint, 62 024 forinttal kevesebb. Az induló kiadás viszont 17,9 millió forint.
A vásárlás előnye 5 év után 4,9 millió (az alap 4,4 helyett), 15 év után 36,2 millió forint (az alap 34,4 helyett). A különbség kicsi: a példában a hitelkamat (7 százalék) és a feltételezett hozam (6 százalék) közel van egymáshoz. A nagyobb önerő hatását az adózás utáni befektetési hozam, a hitel teljes költsége, a pénzáramok időzítése és a kockázatok együtt döntik el. A 7 százalék nominális éves kamat havi kamatozással (effektíven kb. 7,23 százalék), a 6 százalék effektív éves hozam, ezért a puszta összehasonlításuk pontatlan.
Érzékenység kamatra és lakbérre
A párnál megnéztük, hogyan változik a vásárlás előnye, ha a kamat vagy a lakbér más. Az értékek millió forintban értendők, a pozitív szám azt jelenti, hogy a vásárló van előnyben.
| Változtatás | 5 év | 15 év |
|---|---|---|
| Kamat 5 százalék (törlesztő: 211 186 Ft) | 7,9 | 46,4 |
| Kamat 7 százalék (alap) | 4,4 | 34,4 |
| Kamat 9 százalék (törlesztő: 287 912 Ft) | 0,9 | 21,7 |
| Havi lakbér 150 000 Ft | 2,1 | 22,7 |
| Havi lakbér 180 000 Ft (alap) | 4,4 | 34,4 |
| Havi lakbér 210 000 Ft | 6,7 | 46,2 |
A kamat két százalékpontos emelkedése 5 év után szinte eltünteti a vásárlás előnyét. A lakbér havi 30 000 forintos különbsége 5 évnél 2,3 millió, 15 évnél több mint 11 millió forinttal mozdítja el a vásárlás előnyét. Az ajánlatod kamatával a törlesztőrészletet a lakáshitel kalkulátorral is kiszámolhatod. Állami kamattámogatású hitel nincs a számításban.
A számok nem mondanak el mindent. A bérlő könnyebben költözhet, a saját lakásban viszont nem fenyeget a bérbeadó felmondása. Ezek a szempontok nincsenek benne a számításban, neked kell mérlegelned őket.
Az albérlet vagy lakásvásárlás példaszámítás tanulsága: rövid távon a két út közel van egymáshoz, hosszú távon a lakásár, a kamat és a lakbér dönt. Számold újra a saját adataiddal az albérlet vagy lakásvásárlás kalkulátorral.
Források
A cikk adatai a 2026. október 21-i állapotot tükrözik. A lakásárak, a bérleti díjak, a kamat és a hozam a példa feltételezései, nem piaci adatok.
- 1990. évi XCIII. törvény az illetékekről (Itv.): a vagyonszerzési illeték mértéke (19. §) és a fiatalok első lakásának kedvezménye (26. §)
- NAV: visszterhes vagyonátruházási illeték
- 1995. évi CXVII. törvény a személyi jövedelemadóról (Szja tv.): a kamatjövedelem adózása (65. §)
- 2018. évi LII. törvény a szociális hozzájárulási adóról (Szocho tv.): 1. § (5) f)
- Államkincstár: tájékoztatás a szociális hozzájárulási adóról (állampapír-kivétel)
- Albérlet vagy lakásvásárlás kalkulátor (okosan-elek.hu): a számítás módja, az alapértékek és a hiteles források listája az oldalán található
A cikk és a kalkulátor tájékoztató jellegű, nem minősül adó-, jogi vagy pénzügyi tanácsadásnak. Egyedi esetben a hivatalos számítást a bank, a NAV vagy az illetékes hatóság végzi.
Gyakori kérdések
Miért nem elég a lakbért a törlesztővel összevetni?
Mert a két összeg nem ugyanazt fedezi. A párnál a törlesztőrészlet és a fenntartás együtt 278 096 forint, a lakbér 180 000 forint, de az első évben a törlesztőből csak 761 264 forint csökkenti a tartozást, a többi kamat. Közben a vásárlásnak induló kiadása van, a lakás értéke pedig a végén vagyont jelent. Az olcsóbb úton járó a különbözetet félreteheti, és ennek is van hozama. Csak a teljes időtáv összevetése ad tisztességes képet.
Hogyan számítsuk az önerő alternatív hozamát?
Azt kérdezd meg, mennyit hozna az önerő, ha nem a lakásba tennéd, hanem befektetnéd. Ez az éves hozam, adózás és költségek után. A példában 6 százalék: a pár 9,9 millió forintos induló összege 5 év alatt 13,2 millióra nő. Ha a konkrét kamatjövedelmet 15 százalék szja és 13 százalék szocho is terheli, egyszerűsítve a bruttó hozam 72 százalékával számolhatsz; ez nem minden befektetésre igaz, az állampapírok és más adózási konstrukciók eltérhetnek. A hozam nem garantált, ezért érdemes óvatosabb értékkel is próbálni.
Mi van, ha a lakás ára nem emelkedik?
E példákban 0 százalékos lakásár-emelkedésnél a bérlés előnyösebb. A párnál, ha a lakás ára nem változik, a bérleti díj viszont évi 5 százalékkal nő, a bérlő 5 év után 6,6 millió, 15 év után 8,7 millió forinttal jár jobban. Ezért érdemes a saját számolásnál kisebb, akár nulla áremelkedéssel is kipróbálni az eredményt.
Számít-e az eladás költsége?
Igen, különösen rövid távon. A kalkulátor és a példa az eladás költségét nem tartalmazza, így 5 éven belüli költözésnél a vásárlás valódi előnye kisebb lehet a táblázatban látottnál.
Hasznos volt ez a cikk?
Légy te az első, aki értékeli.