Családi adókedvezmény 2026: ki mennyit érvényesíthet?
Eltartott és kedvezményezett eltartott, a kedvezmény összege és a tényleges nettó előny egy, két és három gyermeknél.
- Szerző
- Okosan-Élek szerkesztőség
- Megjelent
- Olvasási idő
- 7 perc
Ha tudni akarod, kinek jár 2026-ban a családi adókedvezmény, és mennyit jelent a fizetésedben, két számot kell ismerned: hány eltartottad van, és ebből hány a kedvezményezett eltartott. 2026 januárjától a 2025. januári szinthez képest két lépésben duplázódott a családi kedvezmény kerete, de ami ebből a kezedhez érkezik, kisebb szám, mint maga a kedvezmény. Végigmegyünk azon, ki jogosult, mekkora az összeg, miben különbözik a kedvezmény összege a tényleges nyereségtől, és mi történik, ha alacsony a béred. A szülők közötti megosztás külön téma, itt egy szülő kedvezményével számolunk.
Jogosultság és a kétféle eltartotti fogalom
Jogosult lehet a családi pótlékra jogosult személy és a vele közös háztartásban élő házastársa, továbbá a várandós nő és vele közös háztartásban élő házastársa. A várandósság alatt az élettárs év közben nem jogosult, de az éves bevallásban megosztás lehetséges. Saját jogú családipótlék-jogosultság és rokkantsági járadék esetén külön szabály alapján választható ki a jogosult. A szabály két fogalmat használ, és a kettő nem ugyanaz:
- Kedvezményezett eltartott: az, akire családi pótlékra jogosult vagy. Kedvezményezett eltartott a magzat is a fogantatás 91. napjától a megszületéséig, továbbá a saját jogán családi pótlékra jogosult és a rokkantsági járadékban részesülő személy. Kedvezmény csak a kedvezményezett eltartottak után jár.
- Eltartott: a kedvezményezett eltartottak mellett az is, akit a családi pótlék összegének megállapításakor figyelembe lehet venni. Eltartott lehet például a saját háztartásban élő, rendszeres jövedelem nélküli hallgató a családi pótlék összegénél figyelembe vehető első felsőfokú szakképzésben, első alap-, mester- vagy osztatlan képzésben.
Az eltartottak száma dönti el, mekkora az egy főre jutó összeg, a kedvezményezettek száma pedig azt, hány főre kapod meg. 2026. január 1-jétől a havi összegek így alakulnak kedvezményezett eltartottanként:
- 1 eltartott esetén 133 340 forint,
- 2 eltartott esetén 266 660 forint,
- 3 vagy több eltartott esetén 440 000 forint.
Ha például 3 eltartottad van, és közülük 2 a kedvezményezett, akkor 2 × 440 000 = 880 000 forint a havi kedvezményed. Tartósan beteg vagy súlyosan fogyatékos kedvezményezett eltartott után további havi 133 340 forint jár.
Ha a saját családi helyzetedre kíváncsi vagy, a Családi adókedvezmény kalkulátor 2026 az eltartottak és a kedvezményezett eltartottak számát külön kéri.
Az adóalap-kedvezmény és a nettó előny különbsége
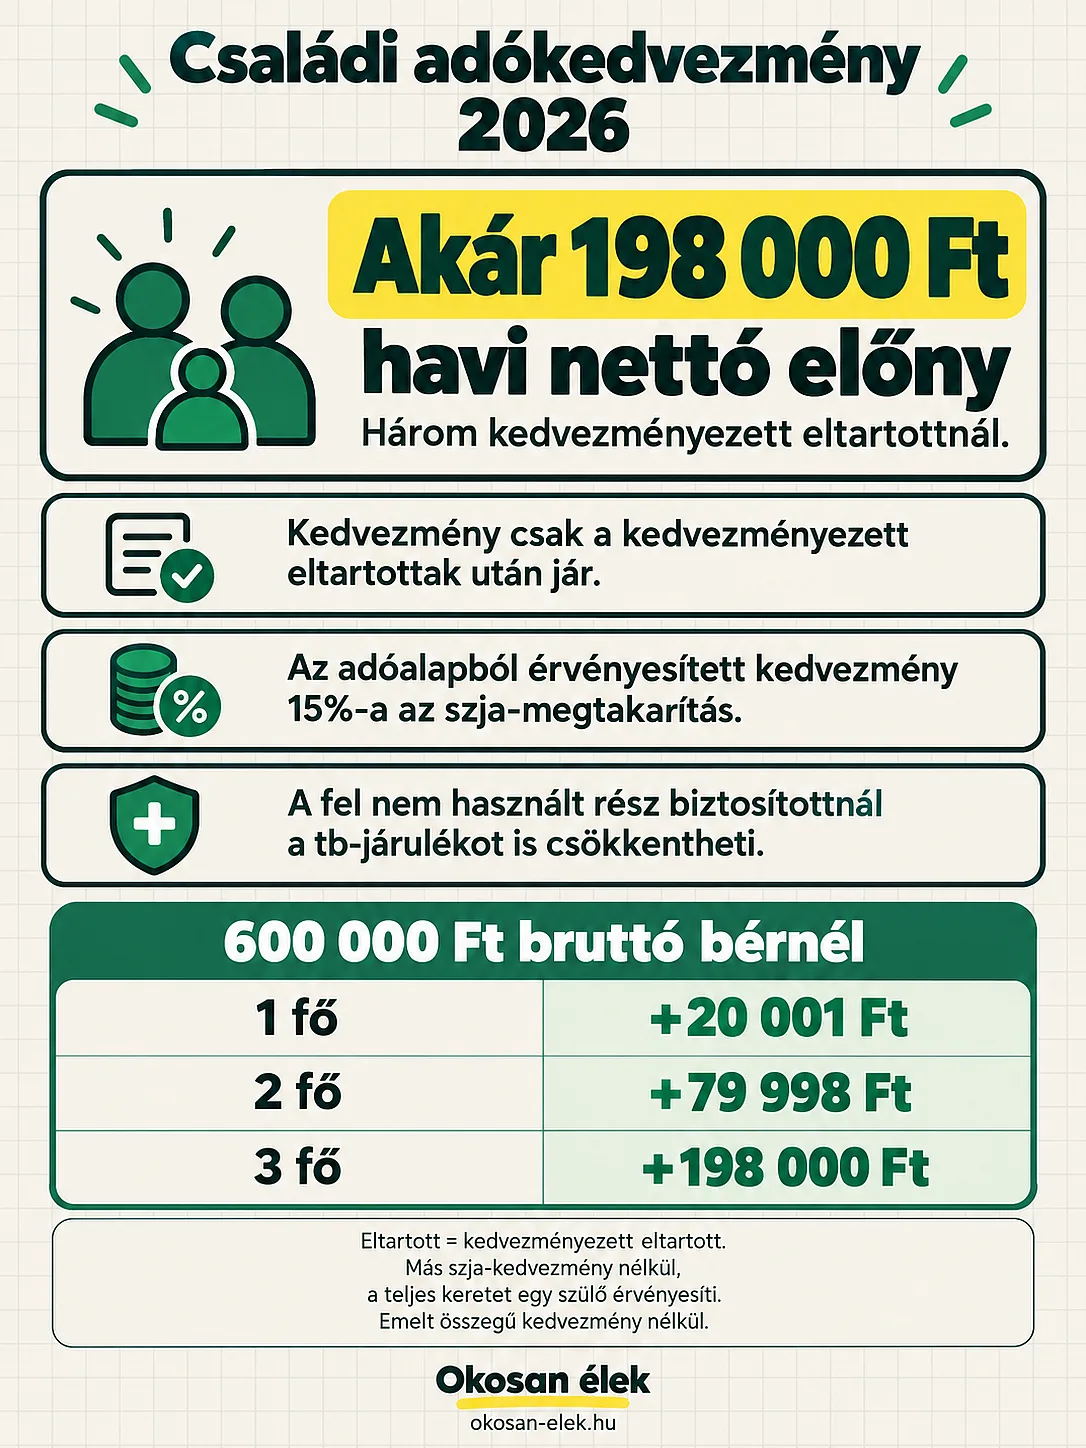
Az első félreértés ott kezdődik, hogy a 133 340 vagy a 266 660 forint nem adódik hozzá a nettó béredhez. A kedvezmény azt a bérrészt csökkenti, amelyből a személyi jövedelemadót (szja) számolják. Az szja kulcsa 15 százalék. Minden 100 forintnyi, az szja-alapból ténylegesen érvényesített családi kedvezmény 15 forinttal csökkenti az adót.
Egy kedvezményezett eltartottnál a 133 340 forintos csökkentés havi 20 001 forint adómegtakarítást jelent. Két kedvezményezett eltartottnál 2 × 266 660 = 533 320 forinttal csökken az adózó bérrész, és ebből havi 79 998 forint marad nálad többletként.
Nézzük ugyanazt a havi 600 000 forintos bruttó bért egy, két és három kedvezményezett eltartottal. A példák biztosított, nem saját jogú nyugdíjas munkavállalóra vonatkoznak, más szja-kedvezmény és mentesség nélkül. Az eltartottak száma megegyezik a kedvezményezett eltartottakéval; a teljes családi keretet egy szülő használja fel. Nincs emelt összegű kedvezmény vagy felváltva gondozás. Más szja-kedvezmény, például az anyák kedvezménye módosítja a kiinduló nettót és a felhasználható családi előnyt.
Kedvezmény nélkül 111 000 forint a munkavállalói járulék és 90 000 forint az szja, így 399 000 forint a nettó bér. A számokat a Bruttó-nettó bérkalkulátor 2026 oldalon is ellenőrizheted.
| Kedvezményezett eltartottak | Havi kedvezmény összege | Havi nettó előny | Nettó bér |
|---|---|---|---|
| Nincs | 0 Ft | 0 Ft | 399 000 Ft |
| 1 | 133 340 Ft | 20 001 Ft | 419 001 Ft |
| 2 | 533 320 Ft | 79 998 Ft | 478 998 Ft |
| 3 | 1 320 000 Ft | 198 000 Ft | 597 000 Ft |
Érdemes megfigyelni, hogy a nettó előny nem egyenletesen nő. Az első gyermek 20 001 forintot hoz, a második már 59 997 forinttal növeli az előnyt, a harmadik pedig 118 002 forinttal, mert fejenként nő az összeg. A háromgyermekes sorban a legnagyobb a szakadék: a kedvezmény 1 320 000 forint, a bérnek viszont csak 600 000 forintja van, amiből adót lehet számolni.
Az szja ezért teljesen eltűnik, vagyis 90 000 forintot spórolsz. A kedvezmény megmaradt 720 000 forintja nem vész el: a 15 százaléka, 108 000 forint a munkavállalói járulékot csökkenti. Így lesz a nettó előny 198 000 forint, ami pontosan 3 × 66 000 forint, vagyis a három kedvezményezett eltartott teljes havi adóelőnye.
Mi történik alacsony keresetnél?
Ha a családi kedvezmény az előbb érvényesítendő kedvezmények után fennmaradó szja-alapból nem használható fel teljesen, a maradék 15%-a biztosítottnál családi járulékkedvezmény lehet, az erre felhasználható járulék összegéig. A feltétel nem pusztán az, hogy a kedvezmény nagyobb a bruttó bérnél: a biztosítotti jogállás és a többi kedvezmény is számít.
A példában a 600 000 forintos bér mellett a 108 000 forint még belefért a 111 000 forintos járulékba. Alacsonyabb bérnél már nem fér bele. Vegyünk egy minimálbéres, havi 322 800 forintos bruttó bért három kedvezményezett eltartottal, a fenti példafeltételekkel:
- az szja kedvezmény nélkül 48 420 forint lenne, ez teljesen elmarad,
- a munkavállalói járulék 59 718 forint,
- a fel nem használt kedvezmény 15 százaléka 149 580 forint lenne, de legfeljebb a járulék összegéig, 59 718 forintig csökkenthető,
- a nettó előny így 48 420 + 59 718 = 108 138 forint.
A három gyermekre járó 198 000 forintos havi adóelőnyből tehát 108 138 forint hasznosul, a többit ezen az úton már nem tudod felhasználni. A példában az szja és a tb-járulék nulla; egyéb levonás hiányában a nettó megegyezik a bruttóval.
Vagyis arra a kérdésre, hogy elveszik-e a kedvezmény, ha kevés az szja, a válasz nem egyszerű igen vagy nem. A járulékkedvezmény miatt a nagy része megmarad, csak a járulék összege szab neki határt.
Nyilatkozat és ellenőrzés a bérjegyzéken
A kedvezményt a munkáltatód akkor számolja el a havi béredben, ha nyilatkozol róla. A nyilatkozatot a NAV erre szolgáló nyomtatványán adhatod át, ONYA-n elektronikusan vagy papíron is beadhatod, és ebben megadod az eltartottak és a kedvezményezett eltartottak adatait. A családi kedvezményhez adóévenként új nyilatkozat szükséges; az anyák összevont nyilatkozatának folytatólagossága nem terjed ki automatikusan a családi kedvezményre. Ha két szülő érvényesíti a kedvezményt, a nyilatkozatban azt is jelzik, melyikük hány kedvezményezett eltartott után érvényesíti. Közös érvényesítéskor a kedvezményt összegben is feloszthatjátok. A jogosultságot érintő változáskor, például ha megszületik a gyermeked, módosítsd a nyilatkozatot, hogy ne vegyél igénybe jogosulatlan kedvezményt.
A bérjegyzéken érdemes ezt a négy dolgot megnézni, bár a sorok neve munkáltatónként eltérhet:
- a példákban, más kedvezmény nélkül az szja alapja a bruttó bér mínusz az érvényesített családi kedvezmény, legalább nulla,
- az szja összege ennek az alapnak a 15 százaléka,
- családi járulékkedvezmény esetén a fizetendő tb-járulék csökken; ez szja-mentesség mellett magasabb keresetnél is előfordulhat,
- az eltartottak és a kedvezményezett eltartottak száma egyezik azzal, amit a nyilatkozatban megadtál.
Ha valamelyik szám nem egyezik, kérd meg a bérszámfejtőt, hogy nézze át a leadott nyilatkozatot. A bérjegyzék többi sorát a bérből nettó és munkáltatói költség útmutató magyarázza.
A családi kedvezmény összegét az eltartottak száma határozza meg, de csak a kedvezményezett eltartottak után jár, és nem közvetlenül a nettó bért növeli, hanem azt a bérrészt csökkenti, amelyből az adót számolják. Ha az szja-alap nem elég, a járulékkedvezmény segíthet, de a járulék összege határt szab neki. Számold újra a saját adataiddal: Családi adókedvezmény kalkulátor 2026.
Források
A cikk adatai a 2026. október 21-i állapotot tükrözik.
- Családi adókedvezmény kalkulátor 2026 (okosan-elek.hu, a részletes forráslistával)
- Bruttó-nettó bérkalkulátor 2026 (okosan-elek.hu)
- Jövőre jön a dupla családi adókedvezmény (NAV)
- Családi kedvezmény (NAV)
- 73. információs füzet: szja adóalap-kedvezmények (NAV)
- Családi kedvezmény, adóelőleg-nyilatkozat 2026 (NAV)
- Családi adókedvezmény kalkulátor (NAV)
- 1995. évi CXVII. törvény a személyi jövedelemadóról (Nemzeti Jogszabálytár)
A cikk és a kalkulátorok tájékoztató jellegűek, nem minősülnek adó-, jogi vagy pénzügyi tanácsadásnak. Egyedi esetben a hivatalos számítást a munkáltatód vagy a NAV végzi.
Gyakori kérdések
Mindegyik eltartott után ugyanannyi kedvezmény jár?
Nem. Az egy főre jutó összeg az eltartottak számától függ: 1 eltartottnál 133 340 forint, 2 eltartottnál fejenként 266 660 forint, 3 vagy több eltartottnál fejenként 440 000 forint havonta. Az összeget viszont csak a kedvezményezett eltartottak után kapod meg.
Ha az eltartottak és a kedvezményezett eltartottak száma megegyezik, és egy szülő használja fel a teljes keretet, a havi kedvezmény egy gyermeknél 133 340 forint, két gyermeknél 533 320 forint, három gyermeknél 1 320 000 forint. Tartósan beteg vagy súlyosan fogyatékos kedvezményezett eltartott után további havi 133 340 forint jár.
Elveszik a kedvezmény, ha kevés az szja?
Nem feltétlenül. Ha a családi kedvezmény az előbb érvényesítendő kedvezmények után fennmaradó szja-alapból nem használható fel teljesen, a maradék 15%-a biztosítottnál családi járulékkedvezmény lehet, az erre felhasználható járulék összegéig.
Minimálbérnél (322 800 forint), három kedvezményezett eltartottal, más szja-kedvezmény nélkül és ha a teljes keretet egy szülő használja fel, például 108 138 forint havi előny hasznosul a lehetséges 198 000 forintból.
Kell nyilatkozni a munkáltatónál a kedvezményhez?
Igen, a munkáltató a havi béredben akkor számolja el a családi kedvezményt, ha nyilatkozol róla. A nyilatkozat ONYA-n elektronikusan vagy papíron is beadható, és adóévenként új nyilatkozat szükséges. Ebben megadod az eltartottak és a kedvezményezett eltartottak adatait.
Közös érvényesítéskor a kedvezményt összegben is feloszthatjátok. A jogosultságot érintő változáskor, például ha megszületik a gyermeked, módosítsd a nyilatkozatot, hogy ne vegyél igénybe jogosulatlan kedvezményt.
Hasznos volt ez a cikk?
Légy te az első, aki értékeli.