Mennyi önerő kell lakásvásárláshoz a járulékos költségekkel együtt?
Mennyi saját pénz kell egy lakáshoz az önerőn felül? Illeték, ügyvéd, banki díjak és tartalék egy 40 milliós lakás példáján, három forgatókönyvben.
- Szerző
- Okosan-Élek szerkesztőség
- Megjelent
- Olvasási idő
- 6 perc
Egy 40 millió forintos lakásnál sokan csak azt számolják ki, mennyi hitelt ad a bank, és mennyi marad a vételárból. A lakásvásárlás önereje azonban csak az első tétel: jön még az illeték, az ügyvéd, a bank és a közjegyző díja, a költözés, és jó, ha a beköltözés után is marad pénz a számládon. Ezek a járulékos költségek könnyen kétmillió forint fölé nőnek.
Végigvesszük, mi szabja meg a minimális önerőt, milyen díjakra számíts a vásárlásnál, és mennyi tartalékot érdemes félretenni. A végén három helyzetben kiszámoljuk, mennyi saját pénz kell ugyanahhoz a 40 milliós lakáshoz. Itt csak a vásárláskor szükséges készpénzről lesz szó.
Önerő és hitelfedezeti korlát
A bank nem a vételárhoz igazítja a hitelt, hanem a lakás forgalmi értékéhez, vagyis ahhoz az árhoz, amelyen a lakás a piacon általában eladható. Ezt a bank értékbecslője állapítja meg. A hitel és ez az érték közötti arányt hitelfedezeti mutatónak (HFM) hívják, és az MNB szabálya korlátozza.
- Általános eset: forinthitelnél a hitel legfeljebb a forgalmi érték 80 százaléka lehet, így legalább 20 százalék önerő kell.
- Első lakás: ha korábban egyik igénylőnek sem volt legalább fele tulajdonrésze lakásban, a határ 90 százalék, vagyis 10 százalék önerő is elég lehet. Energetikailag hatékony lakásnál szintén magasabb határ érvényes.
Ha az értékbecslő kevesebbre értékeli a lakást a vételárnál, a különbséget is a saját pénzedből kell kifizetned. A hitel nagyságát a jövedelmed is korlátozza: a havi törlesztőrészlet csak a nettó jövedelmed meghatározott részét viheti el. Ha ez a korlát szűkebb, kisebb hitelt kapsz. A lakáshitel kalkulátor mindkét korlátot megmutatja: a hitelfedezeti arányt és azt, mekkora jövedelem kell a törlesztőhöz.
Támogatott hitelnél is van alsó határ. 2026. október 28-tól az Otthon Start helyett új igénylőknek a Wekerle Plusz lakásszerzési kölcsön érhető el, legfeljebb 50 millió forintig. Vásárlásnál ehhez is legalább 10 százalék önerő kell, és a vételár legfeljebb 20 százalékkal térhet el a bank által megállapított forgalmi értéktől. A jogszabályi minimum mellett a bank saját bírálata dönt, ezért a pontos összeget az adásvételi szerződés előtt kérdezd meg a bankodtól.
Illeték, ügyvéd és banki költségek
A legnagyobb járulékos költség a vagyonszerzési illeték. Ezt a vevő fizeti, alapesetben a lakás forgalmi értékének 4 százalékát, és nem a hitelből, hanem saját pénzből. A 35 év alattiak első lakásánál legfeljebb fele kedvezmény jár, de csak 15 millió forintos vagy olcsóbb lakásnál. Vállalkozótól vett új lakásnál 15 millió forintig nem kell illetéket fizetni. Az összeget az ingatlan vagyonszerzési illeték kalkulátor kiszámolja, azt pedig, hogy mikor kell befizetni a vagyonszerzési illetéket lakásvásárláskor, külön cikkben írtuk le.
A tulajdonjogot csak közjegyzői okirat vagy ügyvéd által ellenjegyzett szerződés alapján jegyzik be, ezért ügyvédre mindenképp szükséged lesz. Az ügyvédi díj megállapodás kérdése. Kérj előre írásos ajánlatot, és kérdezd meg, benne van-e az ÁFA és a földhivatali ügyintézés.
A földhivatal díjai kisebbek: a tulajdonjog bejegyzése 10 600 forint, a jelzálogjog bejegyzése 20 000 forint ingatlanonként. A hitelhez ezen felül értékbecslés, a hitelszerződés közjegyzői okiratba foglalása és a bank saját díjai jönnek. A Wekerle Plusz kölcsönnél a bank az igénylésért és a folyósításért összesen legfeljebb 30 000 forint díjat kérhet, de az értékbecslés és a helyszíni szemle díja ezen felül fizetendő. Piaci hitelnél a bank díjjegyzéke irányadó. A bankok ezek egy részét akcióban gyakran visszatérítik, de általában csak a folyósítás után.
Költözés és induló tartalék
A szállítás, a közműórák átíratása, egy új zár, néhány bútor és a halogatott kisebb javítások könnyen több százezer forintot vesznek el. Ezeket a bank nem finanszírozza.
A tartalék azért kell, hogy egy elromlott bojler vagy egy kiesett hónap ne a hitel törlesztésén csattanjon. A példában ökölszabályként három havi törlesztőrészletnyi pénzzel számolunk, amely a vásárlás után is a számládon marad. Ha az illeték határozata csak a beköltözés után érkezik meg, annak összegét is tartsd külön.
Hogy hosszú távon a bérlés vagy a vásárlás éri meg jobban, azt az albérlet vagy lakásvásárlás útmutató és az albérlet vagy lakásvásárlás példaszámítás járja körül.
Saját forrás három forgatókönyvben
Ugyanazt a 40 millió forintos használt lakást vesszük meg háromféle helyzetben. A közös tételek: illeték 1 600 000 forint (4 százalék), ügyvédi díj 400 000 forint, földhivatali díj 10 600 forint, banki és közjegyzői költségek 230 000 forint, költözés 300 000 forint. Az ügyvédi díj, a banki és közjegyzői költség (értékbecslés 60 000, közjegyzői okirat 120 000, banki díj 30 000 és jelzálog-bejegyzés 20 000 forint), valamint a költözés feltételezett összeg. A törlesztőt a lakáshitel kalkulátor képletével számoltuk, forintra kerekítve.
- Piaci hitel: a bank 40 millióra értékeli a lakást, 80 százalékot finanszíroz, 7 százalék kamattal, 20 évre.
- Első lakás Wekerle Plusz kölcsönnel: 40 milliós értékbecslés, 90 százalékos hitel, 5 százalék kamat (a használt lakásra megengedett legmagasabb), 25 év.
- Első lakás, alacsonyabb értékbecsléssel: mint a második, de az értékbecslő csak 36 millió forintra értékeli a lakást.
| Tétel | 1. Piaci hitel | 2. Első lakás | 3. Alacsonyabb értékbecslés |
|---|---|---|---|
| Hitel | 32 000 000 Ft | 36 000 000 Ft | 32 400 000 Ft |
| Önerő | 8 000 000 Ft | 4 000 000 Ft | 7 600 000 Ft |
| Illeték és díjak | 2 240 600 Ft | 2 240 600 Ft | 2 240 600 Ft |
| Költözés | 300 000 Ft | 300 000 Ft | 300 000 Ft |
| Havi törlesztő | 248 096 Ft | 210 452 Ft | 189 407 Ft |
| Tartalék (3 havi törlesztő) | 744 288 Ft | 631 356 Ft | 568 221 Ft |
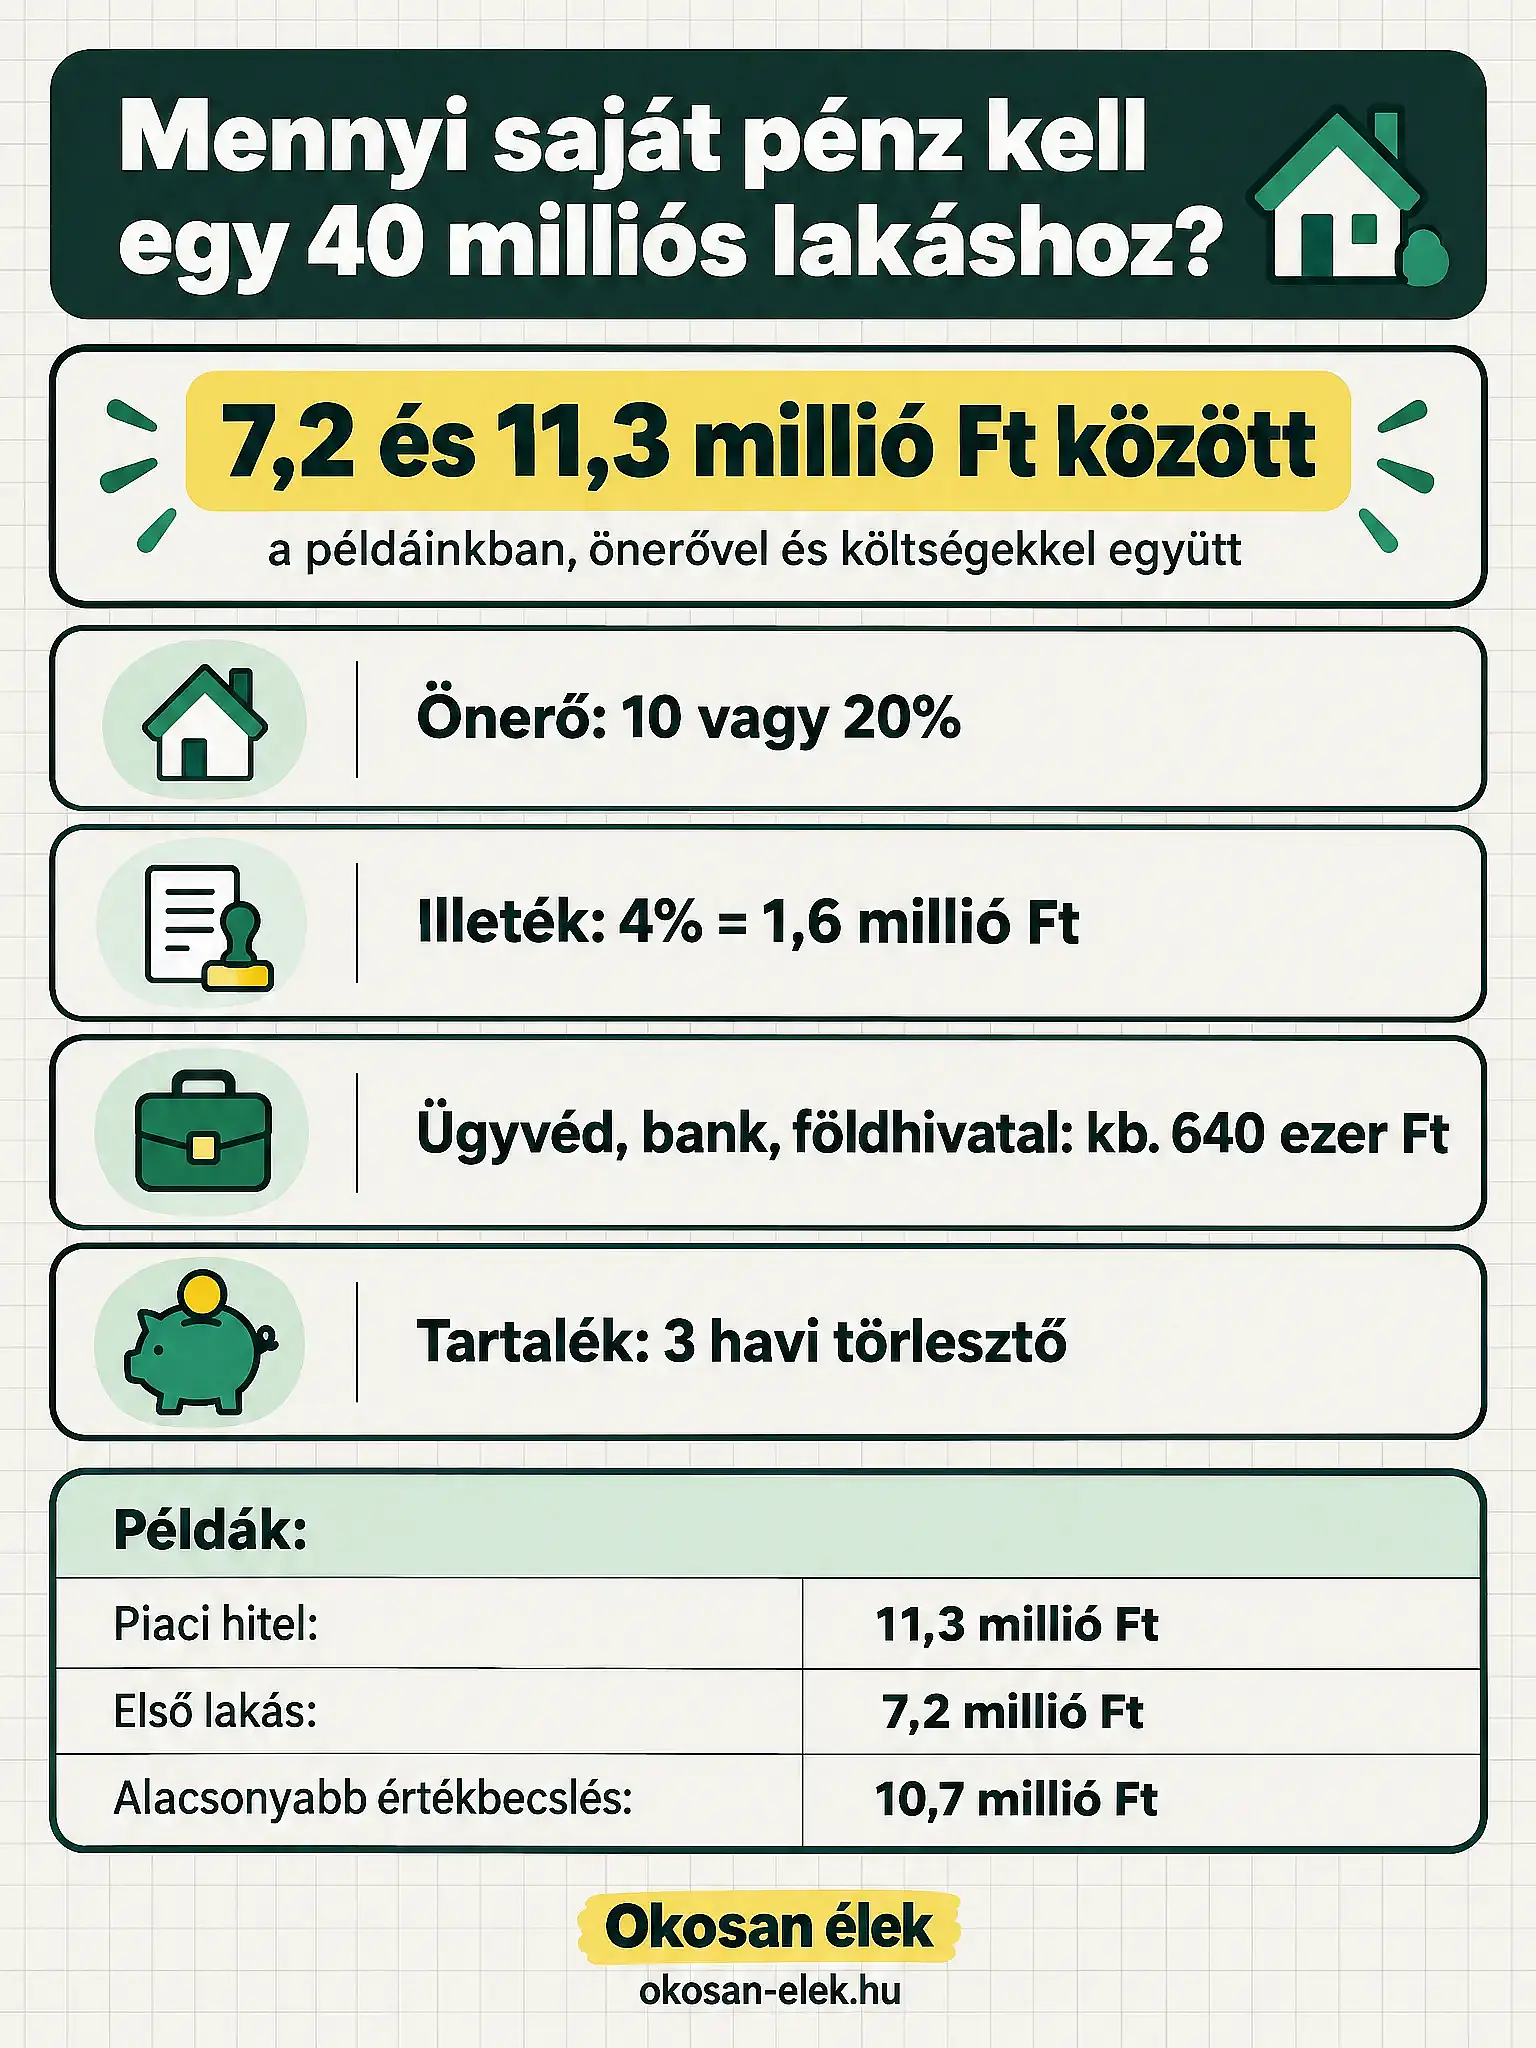
| Szükséges saját pénz | 11 284 888 Ft | 7 171 956 Ft | 10 708 821 Ft |
Az első lakásnál 4 millió forint önerő is elég lehet, a szükséges saját pénz mégis 7,2 millió forint, mert a járulékos költségek nem csökkennek. A harmadik esetben a 4 millió forintos értékbecslési különbség miatt 3,6 millióval több önerő kell, így a szükséges összeg a piaci hitelét közelíti. Az illeték kedvezménye egyik példában sem jár, mert a lakás drágább 15 millió forintnál.
A szükséges saját pénz tehát jóval több a minimális önerőnél: ebben a példában 3,1 és 3,3 millió forint között van a különbség. Mielőtt szerződést írsz alá, kérj előzetes hitelbírálatot és értékbecslést, és számold újra a saját adataiddal a lakáshitel kalkulátorral.
Források
A cikk adatai a 2026. november 14-i állapotot tükrözik.
- 32/2014. (IX. 10.) MNB rendelet a jövedelemarányos törlesztőrészlet és a hitelfedezeti arány szabályozásáról (3. és 6. §)
- MNB: Adósságfék-szabályok (HFM, JTM)
- 298/2026. (X. 27.) Korm. rendelet a Wekerle Plusz lakásszerzési kölcsönről (14., 31., 32., 35. és 40. §)
- NAV: Visszterhes vagyonátruházási illeték, illetékmértékek
- 1990. évi XCIII. törvény az illetékekről (26. §, kedvezmények és mentességek)
- 1997. évi CXLI. törvény az ingatlan-nyilvántartásról (32. §)
- Kormányhivatalok: Földhivatali szolgáltatások díjai
- Lakáshitel kalkulátor és Ingatlan vagyonszerzési illeték kalkulátor (okosan-elek.hu): a részletes forráslista az oldalukon található
A cikk és a kalkulátorok tájékoztató jellegűek, nem minősülnek adó-, jogi vagy pénzügyi tanácsadásnak. A hitel összegét a bank bírálata, az illetéket a NAV határozata dönti el, a díjakról az ügyvéd, a közjegyző és a bank ad pontos ajánlatot.
Gyakori kérdések
Az önerőn felül kell külön pénz az illetékre?
Igen. A vagyonszerzési illetéket a vevő fizeti, alapesetben a lakás forgalmi értékének 4 százalékát, és a bank ezt nem finanszírozza. Egy 40 millió forintos lakásnál ez 1 600 000 forint. A NAV határozata általában a vásárlás után érkezik, ezért az összeget tedd félre előre, hogy akkor is meglegyen.
A jogszabályi minimumot minden bank elfogadja?
Nem feltétlenül. A 20 százalékos, első lakásnál 10 százalékos önerő azt jelenti, hogy a bank ennél többet nem adhat hitelként, de kérhet nagyobb önerőt. A hitel a bank által megállapított forgalmi értékhez, a jövedelmedhez és a lakás állapotához igazodik. A pontos összeget előzetes hitelbírálattal tudhatod meg, még a szerződés aláírása előtt.
Mi történik, ha az értékbecslés alacsonyabb a vételárnál?
A bank a kisebb értékből számol, a különbséget neked kell kifizetned. Ha egy 40 milliós lakást 36 millióra értékelnek, 90 százalékos hitel mellett 3,6 millió forinttal több önerő kell. A Wekerle Plusz kölcsönnél a vételár legfeljebb 20 százalékkal térhet el a bank által megállapított értéktől.
Mennyi pénz maradjon a számlámon a vásárlás után?
Erre nincs kötelező szabály. A példáinkban ökölszabályként három havi törlesztőrészlettel számoltunk, ami 32 millió forintos, 20 éves, 7 százalékos hitelnél 744 288 forint. Ha a bevételed bizonytalan, vagy régebbi a lakás, érdemes ennél többet tartalékolni.
Hasznos volt ez a cikk?
Légy te az első, aki értékeli.