Lakáshitel törlesztője: mennyit változtat a kamat és a futamidő?
Mennyit változik a lakáshitel törlesztője 6 és 8 százalékos kamatnál, 15, 20 vagy 25 év alatt? Példaszámítás teljes visszafizetéssel és JTM-határral.
- Szerző
- Okosan-Élek szerkesztőség
- Megjelent
- Olvasási idő
- 5 perc
Ha lakáshitelt tervezel, valószínűleg két számot nézel először: mennyi lesz a havi részlet, és mekkora kamattal adja a bank a pénzt. A lakáshitel kamata és futamideje együtt határozza meg a törlesztőt, és azt is, hogy a végén összesen mennyit fizetsz vissza. A kettő gyakran ellentétes irányba húz: a hosszabb futamidő kisebb havi terhet jelent, a teljes visszafizetés viszont nő.
Lent egy 30 millió forintos hitelt számolunk végig 6 és 8 százalékos kamattal, 15, 20 és 25 évre. Megnézzük, mennyi lesz a havi részlet, mennyi kamatot fizetsz összesen, és mekkora nettó jövedelem kell ahhoz, hogy a bank egyáltalán megadja a hitelt.
Annuitás: így jön ki a havi részlet
A lakáshiteleket általában annuitásos módon törleszted. Ez azt jelenti, hogy a havi részlet, amíg a kamat nem változik, minden hónapban ugyanannyi. A részleten belül viszont az arány folyamatosan átalakul: az elején nagyobb része kamat, a vége felé szinte csak tőke.
A kamatot a bank mindig a még meglévő tartozásod után számolja, havonta az éves kamat tizenkettedével. Harmincmillió forintos tartozásnál 6 százalékos éves kamattal az első havi kamat 30 000 000 × 0,5% = 150 000 forint. Ha a havi részleted 214 929 forint (ennyi jön ki 20 évre), akkor az első hónapban csak 64 929 forinttal csökken a tartozásod. A részlet összegét úgy határozzák meg, hogy az utolsó befizetéssel pont elfogyjon a tartozás.
A lakáshitel kalkulátor ugyanígy számol: megadod a hitel összegét, a futamidőt és a kamatot, és megkapod a havi részletet, valamint azt, hogy belefér-e a jövedelmedbe.
Azonos hitel, három futamidő: a lakáshitel törlesztője
A példa feltevései: 30 000 000 forint hitel, 6 vagy 8 százalékos éves kamat, amely a teljes futamidő alatt változatlan, és 15, 20 vagy 25 év futamidő. A kamatok szemléltető értékek, nem aktuális banki ajánlatok. A díjakat (folyósítás, értékbecslés, biztosítás) nem számoljuk bele, a havi részletet forintra kerekítjük. A teljes visszafizetést a lakáshitel kalkulátor havi törlesztési tervéből vettük át.
Ha nem lakáshitelt, hanem például személyi kölcsönt hasonlítanál össze, ugyanezt a hitel törlesztőrészlet kalkulátorral teheted meg.
| Kamat | Futamidő | Havi részlet | Teljes visszafizetés | Ebből kamat |
|---|---|---|---|---|
| 6% | 15 év | 253 157 Ft | 45 568 279 Ft | 15 568 279 Ft |
| 6% | 20 év | 214 929 Ft | 51 583 110 Ft | 21 583 110 Ft |
| 6% | 25 év | 193 290 Ft | 57 987 280 Ft | 27 987 280 Ft |
| 8% | 15 év | 286 696 Ft | 51 605 129 Ft | 21 605 129 Ft |
| 8% | 20 év | 250 932 Ft | 60 223 671 Ft | 30 223 671 Ft |
| 8% | 25 év | 231 545 Ft | 69 463 382 Ft | 39 463 382 Ft |
Hat százalékos kamatnál a 15 helyett 20 éves futamidő 38 228 forinttal csökkenti a havi részletet, de összesen 6 014 831 forinttal többet fizetsz vissza. Ha még öt évvel tovább nyújtod, újabb 21 639 forint a havi könnyebbség, a többletköltség viszont 6 404 170 forint.
Minél hosszabb már a futamidő, annál kevesebbet hoz a havi részletben egy újabb öt év, a teljes költség viszont tovább nő. Nyolcszázalékos kamatnál a 20 és 25 év közötti különbség már 9 239 711 forint.
Kamat és teljes visszafizetés
Két százalékpont kamatkülönbség elsőre kevésnek tűnik. Húszéves futamidőnél viszont a havi részlet 214 929 forintról 250 932 forintra nő, ez havonta 36 003 forint, nagyjából 17 százalékkal több. A teljes futamidőre ez 8 640 561 forint különbség.
A két szélső eset között még nagyobb a távolság. Hat százalékkal, 15 évre a felvett összeg nagyjából másfélszeresét fizeted vissza, 8 százalékkal, 25 évre a 2,3-szeresét: 45,6 millió helyett 69,5 millió forintot. Ennek oka, hogy hosszabb futamidőnél tovább marad magas a tartozás, így tovább fizetsz utána kamatot.
Ha a kamat csak néhány évre fix, a kamatperiódus végén a bank új kamatot állapít meg, és ehhez igazodik a részlet. A banki ajánlatokat a THM, vagyis a teljes hiteldíj mutató alapján érdemes összevetni: ez a kamat mellett a hitelhez kapcsolódó díjakat is tartalmazza, és a hirdetésben kötelező feltüntetni.
JTM és háztartási teherbírás
A bank nem adhat akármekkora részletű hitelt. A jövedelemarányos törlesztőrészlet mutató (JTM) megmutatja, hogy az összes havi hiteltörlesztésed a havi igazolt nettó jövedelmed hány százaléka lehet. Ebbe a meglévő hiteleid részlete is beleszámít, adóstársnál pedig a közös jövedelemmel és a közös törlesztéssel számolnak.
Legalább 5 éves forintalapú lakáshitelnél a határ attól függ, meddig fix a kamat, és mennyi a nettó jövedelmed. 2026. január 1. óta a jövedelemküszöb 800 000 forint (korábban 600 000 forint volt):
- ha a kamat 10 évre vagy a futamidő végéig fix: 800 000 forint alatt 50%, felette 60%;
- ha 5 és 10 év között fix: 35%, illetve 40%;
- ha 5 évnél rövidebb ideig fix vagy változó: 25%, illetve 30%.
Példa: havi 450 000 forint nettó jövedelemmel, más hitel nélkül, 10 évre fix kamatnál legfeljebb 225 000 forint lehet a részlet. A 6 százalékos, 20 éves változat (214 929 forint) belefér, a 15 éves (253 157 forint) nem, és a 8 százalékos, 25 éves (231 545 forint) sem. Ha a kamat csak 5 évre fix, a 6 százalékos, 20 éves hitelhez már legalább 614 083 forint nettó jövedelem kell.
A JTM felső határ, nem ajánlás. A részlet mellett rezsit, élelmiszert, közlekedést és tartalékot is fizetned kell, ezért érdemes úgy tervezni, hogy egy kisebb jövedelemkiesést is kibírj. Hogy a havi részlet hogyan viszonyul egy albérlet díjához, azt az albérlet vagy lakásvásárlás útmutató és az albérlet vagy lakásvásárlás példaszámítás mutatja meg.
A futamidővel a havi terhet, a kamattal a teljes árat befolyásolod a legjobban, ezért döntés előtt a havi részletet és a teljes visszafizetést is nézd meg. Számold újra a saját adataiddal a lakáshitel kalkulátorban, és próbáld ki, mennyit változik az eredmény egy-két százalékpontnyi kamattal vagy öt évvel rövidebb futamidővel.
Források
A cikk adatai a 2026. november 14-i állapotot tükrözik.
- 32/2014. (IX. 10.) MNB rendelet a jövedelemarányos törlesztőrészlet és a hitelfedezeti arányok szabályozásáról
- Magyar Nemzeti Bank: Adósságfék-szabályok (HFM, JTM)
- 2009. évi CLXII. törvény a fogyasztónak nyújtott hitelről
- Okosan élek: Lakáshitel kalkulátor (a részletes forráslistával, a szabályok ellenőrizve: 2026. október 19.)
A példában szereplő kamatok szemléltető értékek, nem banki ajánlatok. A cikk és a kalkulátor tájékoztató jellegű, nem minősül pénzügyi tanácsadásnak; a pontos törlesztőrészletet és a hitelképességet a bank állapítja meg.
Gyakori kérdések
Az alacsonyabb törlesztő mindig olcsóbb hitelt jelent?
Nem. A példánkban a 8 százalékos, 25 éves hitel havi részlete 231 545 forint, kevesebb, mint a 6 százalékos, 15 évesé (253 157 forint). Összesen viszont 69 463 382 forintot fizetsz vissza 45 568 279 helyett. A havi részlet mellett mindig nézd meg a teljes visszafizetést és a THM-et is.A JTM-határig érdemes eladósodni?
Általában nem. A JTM azt mutatja meg, mekkora részletet adhat a bank legfeljebb, nem azt, mennyi fér bele kényelmesen a családi kasszába. Ha a jövedelmed fele elmegy a törlesztésre, egy betegség, munkahelyváltás vagy kamatemelés gyorsan gondot okozhat, ezért hagyj tartalékot.Mennyivel nő a teljes visszafizetés, ha öt évvel hosszabb a futamidő?
A kamattól és a kiinduló futamidőtől függ. 30 millió forintos hitelnél, 6 százalékos kamattal a 20 helyett 25 év 6 404 170 forint többletet jelent, 8 százalékkal 9 239 711 forintot. Minél magasabb a kamat, annál drágább minden plusz év.A többi hitelem is beleszámít a JTM-be?
Igen. A bank az összes ismert havi hiteltörlesztésedet összeadja, akár másik banknál van a hitel, és ezt veti össze az igazolt nettó jövedelmeddel. A lakáshitel kalkulátor a hitelkártya- és folyószámlahitel-keret 5 százalékát is beszámítja.Változó kamatnál mennyit nőhet a havi részlet?
Ezt előre nem lehet tudni, mert a kamat a kamatperiódus végén a piaci helyzethez igazodik. Tájékozódásnak: 30 millió forintra, 20 évre 8 százalékkal havonta 36 003 forinttal magasabb a részlet, mint 6 százalékkal. Egy menet közbeni emelésnél a hatás a még meglévő tartozástól és a hátralévő időtől függ. A kockázatot az is jelzi, hogy változó kamatnál alacsonyabb a JTM-határ.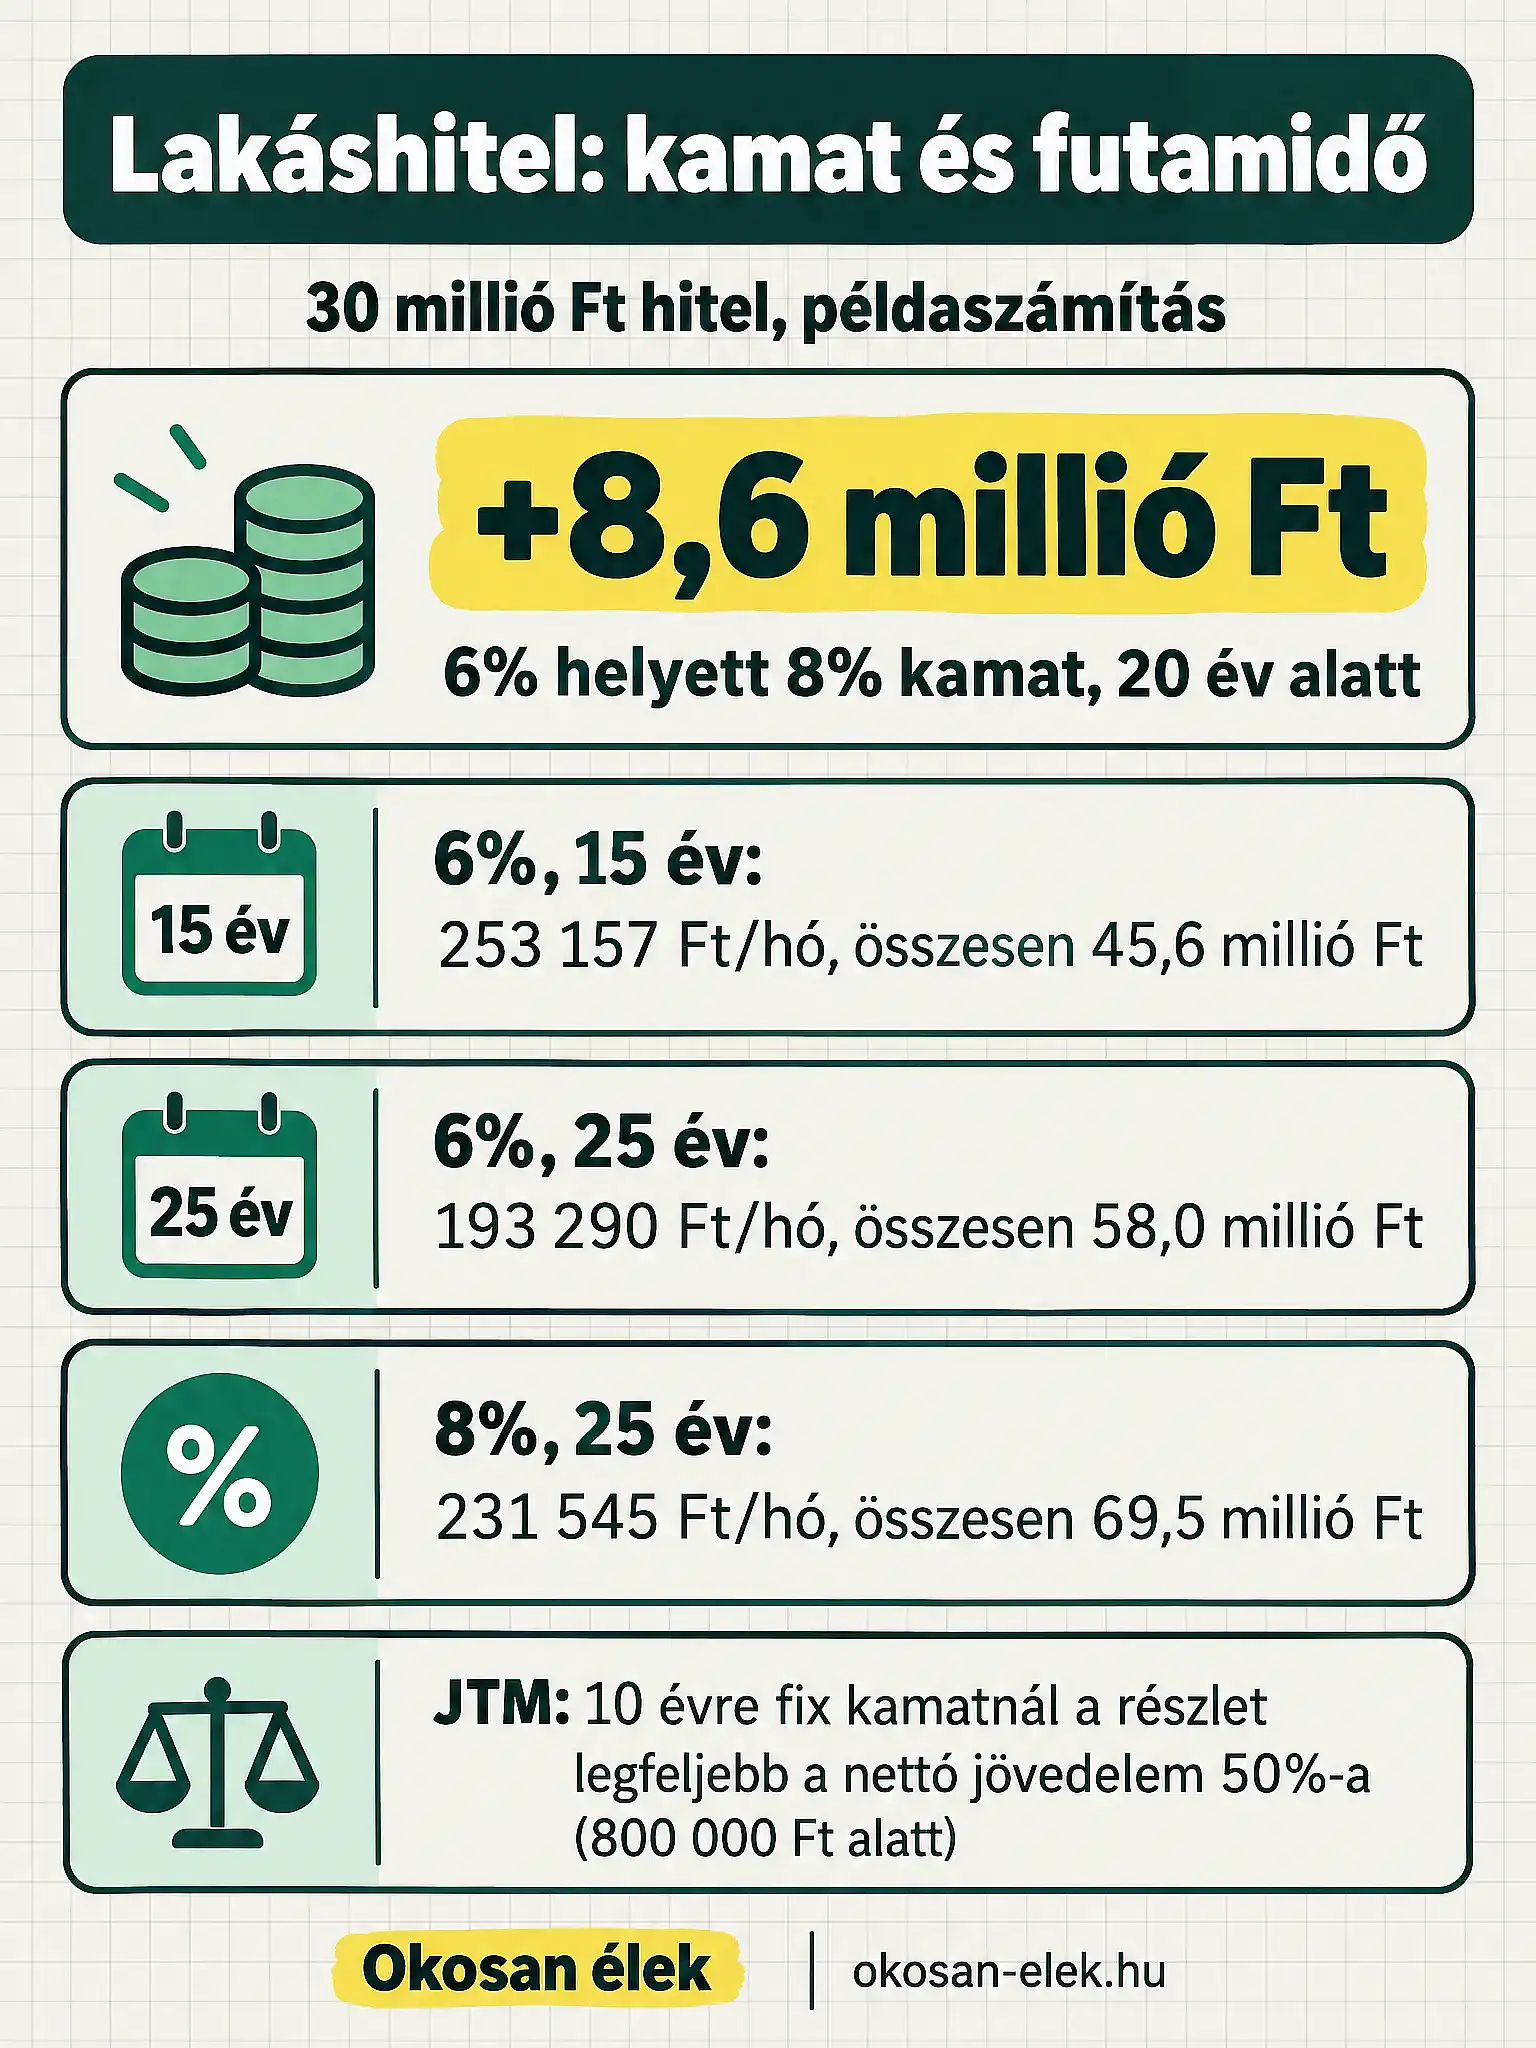
Hasznos volt ez a cikk?
Légy te az első, aki értékeli.