Lakáskiadás adózása 2026: költséghányad vagy tételes elszámolás?
Hosszú távú lakáskiadásnál a 10% költséghányad vagy a tételes elszámolás a jobb? Két példán megmutatjuk, mikor fizetsz kevesebb adót, és mi számít bevételnek.
- Szerző
- Okosan-Élek szerkesztőség
- Megjelent
- Olvasási idő
- 5 perc
Ha hosszú távra kiadod a lakásodat, a bérleti díj után negyedévente adóelőleget fizetsz, és el kell döntened, hogyan vonod le a költségeidet. A lakáskiadás adózása 2026-ban is két úton megy: vagy a bevétel 10 százalékát vonod le költségként, számlák nélkül (ez a költséghányad), vagy a ténylegesen kifizetett, számlával igazolt kiadásaidat (ez a tételes elszámolás). A kettő között évente több tízezer forint is lehet a különbség.
Egy havi 220 ezer forintos bérleti díjat számolunk végig két költségszinttel: egy szerényebb, 150 ezer forintos évvel és egy festéssel, javításokkal megterhelt, 480 ezer forintos évvel. A végén azt is látod, mennyi marad a zsebedben adózás után.
A cikk a magánszemélyként, hosszú távra kiadott lakásról szól. Ha napokra vagy hetekre, turistáknak adod ki a lakást, az szálláshely-szolgáltatásnak számít, saját bejelentkezési és adózási szabályokkal, ezért ott az alábbi számok nem érvényesek.
Bevétel és áthárított költségek: mi számít bele?
A bevétel első körben a bérleti díj: a havi összeg szorozva azzal, ahány hónapra az évben megkaptad. Bevételnek számít az is, amit a bérlő a közös költségre fizet neked, és ha a rezsit havi fix összegben, átalányként kéred tőle, az is.
A rezsi akkor marad ki a bevételből, ha a bérlő pontosan a mérőórák szerinti fogyasztást fizeti meg, és te is ennyit fizetsz tovább a szolgáltatónak. Ilyenkor ez az összeg nem bevétel, de költségként sem vonhatod le, hiszen valójában nem a te kiadásod.
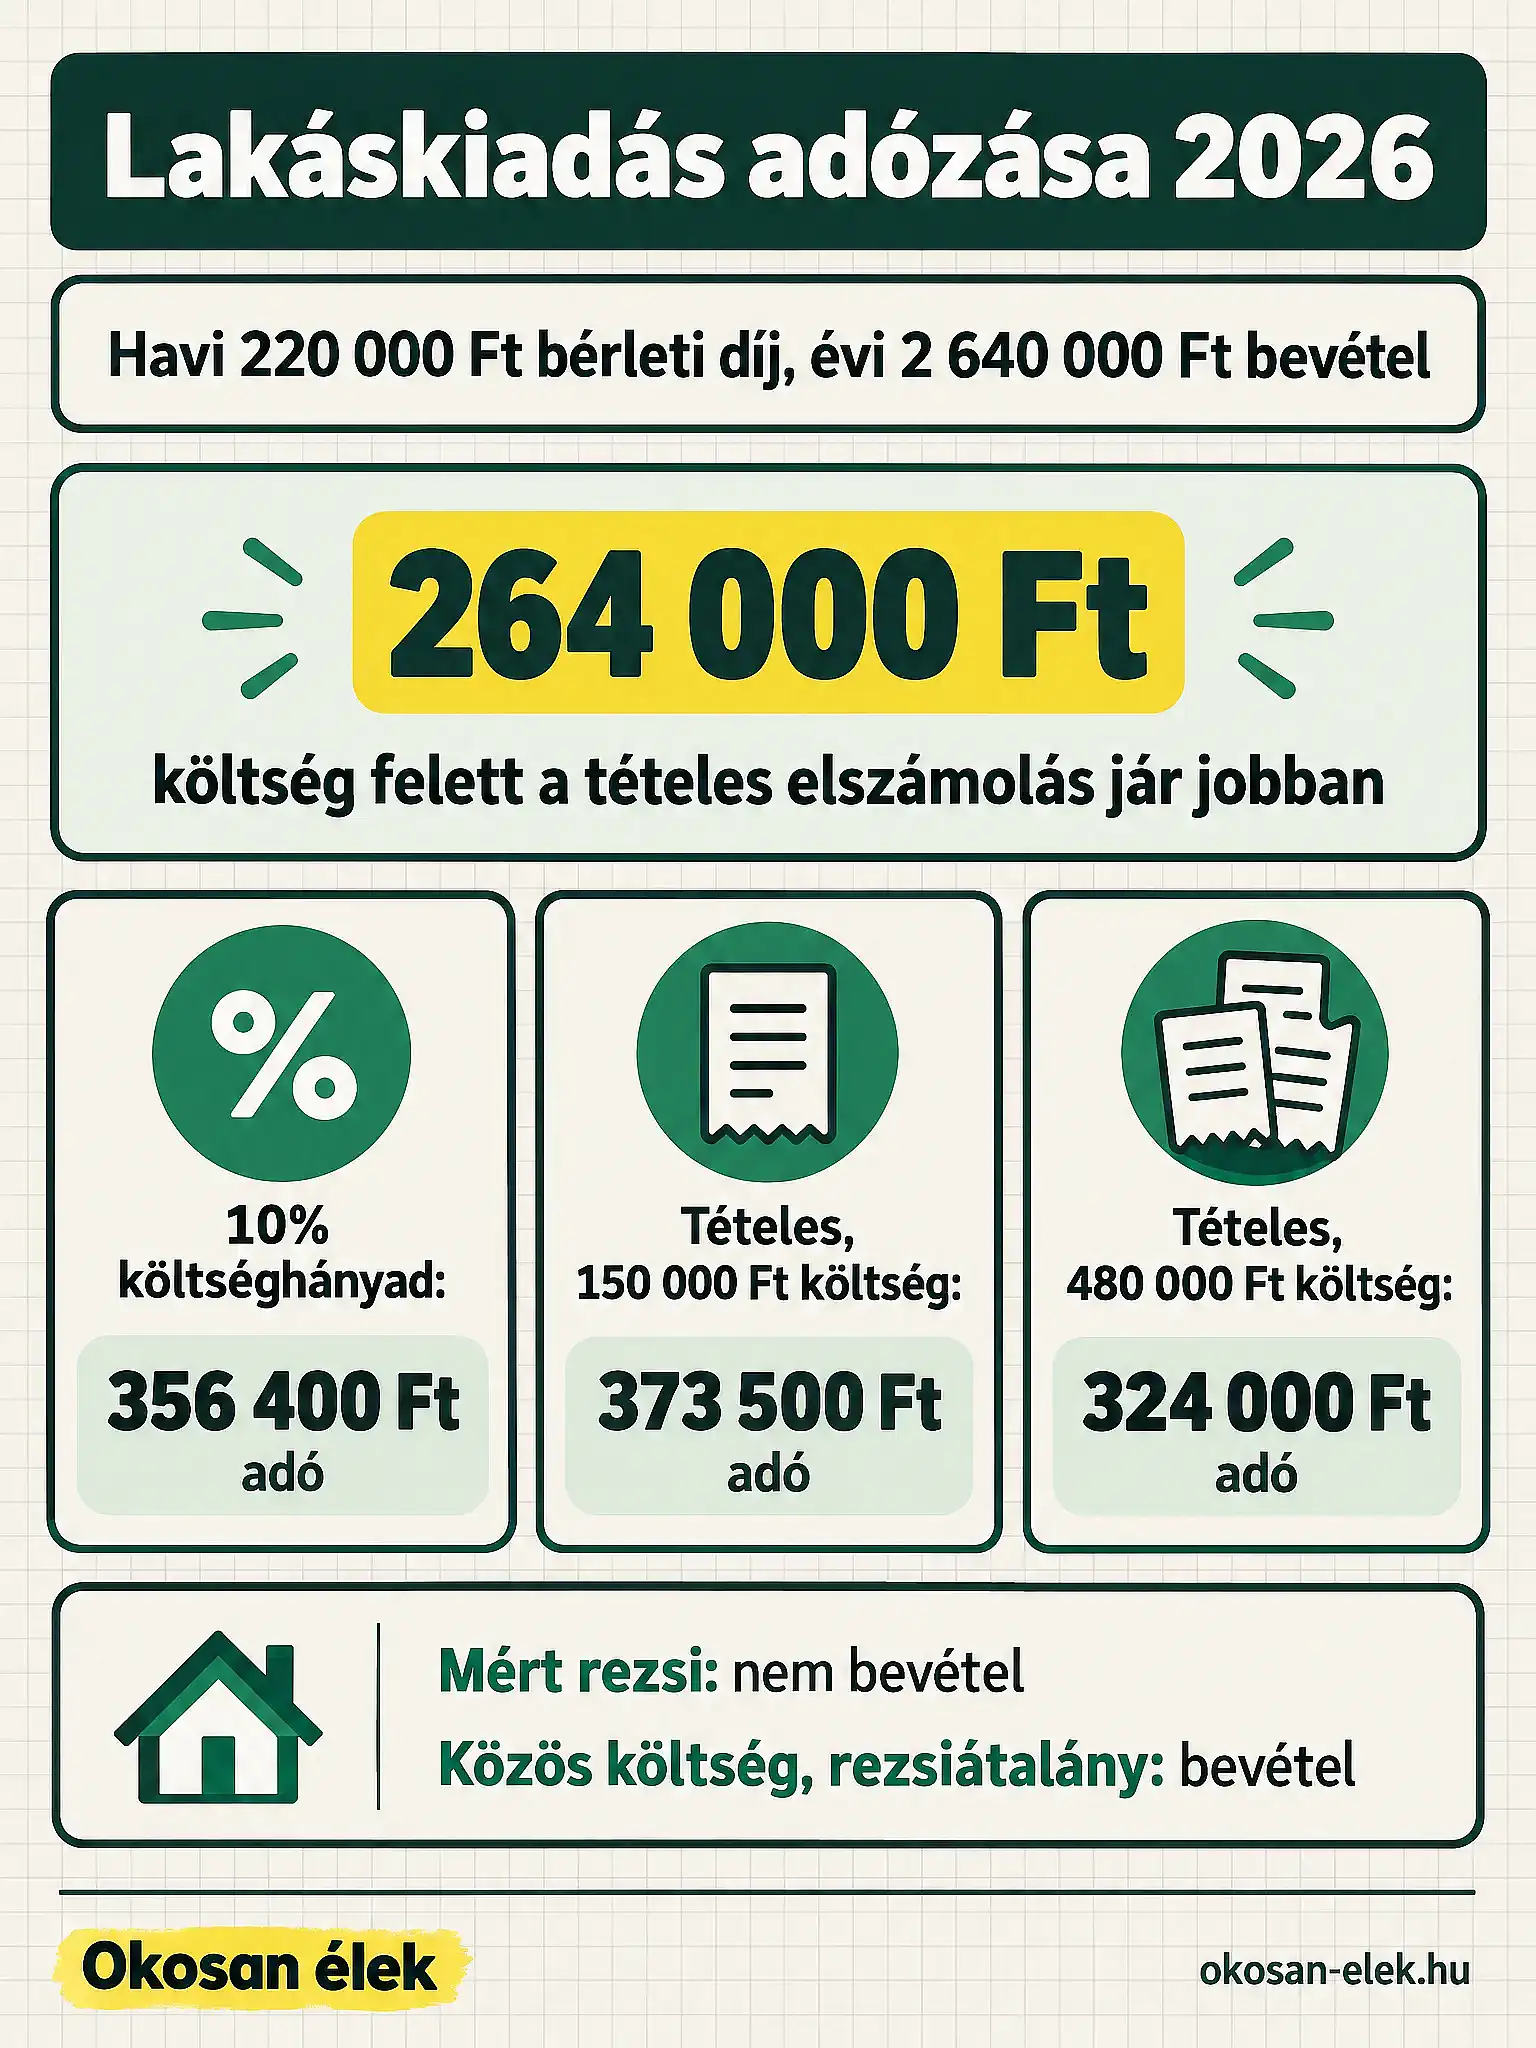
Ha tehát a bérlő havonta 220 ezer forint bérleti díjat és a leolvasott villany-, gáz- és vízszámlát fizeti, az éves bevételed 2 640 000 forint. Ha emellett havi 20 ezer forint közös költséget is tőle kérsz, az évi 240 000 forinttal növeli a bevételt. A lakáskiadás adózása kalkulátorban ezért a havi díjba mindent írj bele, ami bevételnek számít, a mért rezsit viszont hagyd ki.
Az így kiszámolt jövedelem után 15 százalék személyi jövedelemadót (szja) fizetsz. Szociális hozzájárulási adót és társadalombiztosítási járulékot a lakáskiadásból származó jövedelem után nem kell fizetni.
A két költségelszámolási út a lakáskiadás adózásánál
10 százalékos költséghányad
Ennél a módszernél a bevétel 10 százalékát számlák nélkül levonhatod, és a maradék 90 százalék után fizetsz adót. Az adó így a teljes bevétel 13,5 százaléka. Cserébe más költséget nem vonhatsz le, a lakás értékcsökkenését sem.
Tételes költségelszámolás
Itt a bérbeadással kapcsolatos, kifizetett és számlával igazolt kiadásaidat vonod le, legfeljebb a bevétel összegéig. Ilyen lehet például a saját zsebből fizetett közös költség, a festés, a javítások vagy a hirdetés díja. Emellett az épület értékének egy részét is elszámolhatod értékcsökkenésként: ez az épület szerkezetétől függően évi 2, 3 vagy 6 százalék, a kiadott hónapokkal arányosan.
Egy megkötés: egy éven belül minden önálló tevékenységből származó bevételedre ugyanazt a módszert kell használnod. Ha például megbízási díjad is van, és ott tételesen számolsz, a lakáskiadásnál sem választhatod a 10 százalékot.
A döntés egyszerű szabályra épül: a tételes elszámolás akkor jár jobban, ha az igazolt költségeid és az értékcsökkenés együtt több, mint a bevétel 10 százaléka.
Példa: azonos bérleti díj, két költségszint
Mindkét esetben havi 220 000 forint a bérleti díj, a lakás egész évben ki van adva, a bérlő a mért rezsit külön fizeti. Az értékcsökkenést a példában nem számoljuk, az tovább javítaná a tételes utat. Ugyanezt a lakáskiadási adókalkulátorral a saját számaiddal is kipróbálhatod.
| 10% költséghányad | Tételes, 150 000 Ft költség | Tételes, 480 000 Ft költség | |
|---|---|---|---|
| Éves bevétel | 2 640 000 Ft | 2 640 000 Ft | 2 640 000 Ft |
| Levonható költség | 264 000 Ft | 150 000 Ft | 480 000 Ft |
| Adózó jövedelem | 2 376 000 Ft | 2 490 000 Ft | 2 160 000 Ft |
| Szja (15%) | 356 400 Ft | 373 500 Ft | 324 000 Ft |
Szerényebb évben, 150 ezer forintnyi számlával a 10 százalék a jobb: 17 100 forinttal kevesebb adót fizetsz, és számlákat sem kell gyűjtened. Ha viszont abban az évben kifestetted a lakást és több javítást is fizettél, így 480 ezer forint igazolt költséged lett, a tételes út 32 400 forintot spórol. A határ itt 264 000 forint: e fölött a tételes elszámolás az olcsóbb.
Igazolások és adóelőleg
Tételes elszámolásnál csak a kifizetett, a bérbeadással összefüggő kiadás számít, és mindegyikről számla vagy más bizonylat kell. Ezeket a bevallás után is őrizd meg, mert a NAV ellenőrzéskor kérheti őket. Ha csak az év egy részében volt kiadva a lakás, az értékcsökkenést is csak a kiadott hónapokra számolhatod el.
Ha a bérlőd magánszemély, az adóelőleget neked kell kiszámolnod és befizetned negyedévente, a negyedévet követő hónap 12. napjáig. Amíg az év elejétől összeadott előleg nem haladja meg a 10 000 forintot, nem kell befizetni. A példában 10 százalékos költséghányaddal ez negyedévente 89 100 forint. Ha a bérlő cég, ő vonja le az előleget a bérleti díjból.
Év végén a jövedelmet az szja-bevallásban, ingatlan-bérbeadásból származó jövedelemként kell feltüntetni. A negyedéves előleget és a lakás saját kiadásait a családi költségvetés-tervezőben is felveheted, hogy ne érjen meglepetés a negyedév végén.
Adózás utáni bérbeadói bevétel: mennyi marad?
A 10 százalékos úton a példában 2 640 000 forint bevételből 2 283 600 forint marad adózás után. Ez még nem a tiszta haszon, mert a lakás kiadásait is ebből fizeted.
Ha az adót és a költségeket is levonod, 480 ezer forint költségnél tételes elszámolással 1 836 000 forint marad, 10 százalékkal 1 803 600 forint. 150 ezer forint költségnél fordított a helyzet: a 10 százalékkal 2 133 600, tételesen 2 116 500 forint marad.
Ha azt mérlegeled, hogy egyáltalán lakást vegyél vagy bérelj, az albérlet vagy lakásvásárlás útmutató és a három élethelyzetet végigszámoló példánk segít.
Ha kevés számlád van, a 10 százalékos költséghányad egyszerűbb, és gyakran olcsóbb is. Ha az évben nagyobb festés vagy javítás volt, és az értékcsökkenést is elszámolhatod, a tételes út hozhat többet. Mielőtt a negyedik negyedévi előleget befizeted, számold újra a saját adataiddal a Lakáskiadás adózása 2026 kalkulátorban.
Források
A cikk adatai a 2026. november 15-i állapotot tükrözik.
A részletes forráslista a fent linkelt Lakáskiadás adózása 2026 kalkulátor oldalán is megtalálható (szabályok ellenőrizve: 2026. október 22.). A cikk és a kalkulátor tájékoztató jellegű, nem minősül adó-, jogi vagy pénzügyi tanácsadásnak. Egyedi esetben a NAV vagy egy adótanácsadó segít a pontos számításban.
Gyakori kérdések
Mikor éri meg a tételes költségelszámolás lakáskiadásnál?
Akkor, ha a bérbeadással kapcsolatos, számlával igazolt kiadásaid és az értékcsökkenés együtt több mint a bevétel 10 százaléka. Havi 220 000 forintos bérleti díjnál ez évi 264 000 forint fölötti költséget jelent, ami leginkább festéses, javításos években jön össze.
A rezsi minden esetben bevételnek számít?
Nem. Ha a bérlő pontosan a mérőórák szerinti fogyasztást fizeti meg, és te ugyanennyit fizetsz tovább a szolgáltatónak, a rezsi nem bevétel. A havi fix rezsiátalány és a bérlőtől kért közös költség viszont bevétel, ezek után is adózol.
Kell szociális hozzájárulási adót fizetni a lakáskiadás után?
Nem. A hosszú távú lakáskiadásból származó jövedelem után csak 15 százalék szja-t fizetsz, szociális hozzájárulási adót és társadalombiztosítási járulékot nem.
Mikor kell befizetni az adóelőleget a bérleti díj után?
Ha a bérlő magánszemély, negyedévente, a negyedévet követő hónap 12. napjáig, így a 2026-os negyedik negyedévre 2027. január 12-ig. Amíg az év elejétől összeadott előleg nem haladja meg a 10 000 forintot, nem kell befizetni.
Ugyanígy adózik a rövid távú, turistáknak szóló kiadás?
Nem. A napokra vagy hetekre, turistáknak kiadott lakás szálláshely-szolgáltatásnak számít, saját bejelentkezési és adózási szabályokkal. Az itt leírt két költségelszámolási út a hosszú távú bérbeadásra vonatkozik.
Hasznos volt ez a cikk?
Légy te az első, aki értékeli.